Skladová evidence a zásoby pro malou firmu 2026/2027
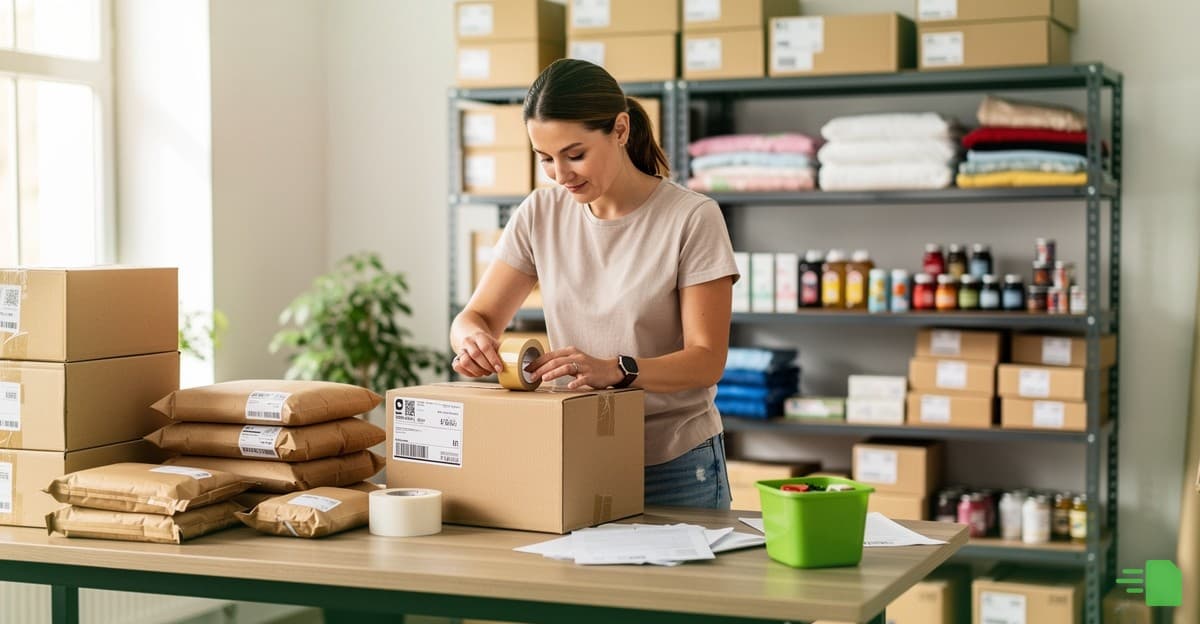
Skladová evidence je průběžný přehled o tom, co máte na skladě, v jakém množství a za kolik. Účetní jednotka ji vést musí podle zákona o účetnictví, OSVČ s daňovou evidencí podle § 7b zákona o daních z příjmů a plátce DPH ji navíc potřebuje kvůli evidenci obchodního majetku. Stačí k ní skladová karta, příjemka, výdejka a jednou ročně inventura.
Tento článek je rozcestník skladového hospodářství pro malou firmu: e-shop s pár stovkami položek, dílnu, hospodu nebo živnostníka prodávajícího zboží. U každé části odkazujeme na podrobný článek s příklady.
Kdo musí evidovat zásoby a jak
Povinnost vést evidenci zásob nevzniká z jednoho předpisu. Záleží na tom, jestli vedete účetnictví, daňovou evidenci nebo uplatňujete paušální výdaje, a jestli jste plátce DPH.
Účetní jednotkou je podle § 1 odst. 2 zákona č. 563/1991 Sb., o účetnictví, každá právnická osoba, fyzická osoba zapsaná v obchodním rejstříku a podnikající fyzická osoba, jejíž obrat za předchozí kalendářní rok přesáhl 25 000 000 Kč. Zásoby účtuje na účtech skupin 11 (materiál), 12 (zásoby vlastní činnosti) a 13 (zboží) podle vymezení v § 9 vyhlášky č. 500/2002 Sb. a Českého účetního standardu č. 015.
OSVČ s daňovou evidencí není účetní jednotkou, ale podle § 7b zákona č. 586/1992 Sb., o daních z příjmů, vede vedle příjmů a výdajů i evidenci majetku a dluhů. Zásoby oceňuje pořizovací cenou a k poslednímu dni zdaňovacího období zjistí jejich skutečný stav a provede o tom zápis (§ 7b odst. 4). Nákup zboží je u ní výdajem už při zaplacení. Podrobně to rozebírá článek zásoby v daňové evidenci OSVČ.
OSVČ s paušálními výdaji podle § 7 odst. 7 a 8 zákona o daních z příjmů vede jen záznamy o příjmech a evidenci pohledávek. Pozor ale na § 31 odst. 3 živnostenského zákona: každý podnikatel musí kontrolnímu orgánu na požádání prokázat způsob nabytí prodávaného zboží, doklady o nákupu si tedy schovávejte i v paušálu.
Plátce DPH má navíc podle § 100 odst. 3 zákona č. 235/2004 Sb., o DPH, povinnost vést v evidenci pro účely DPH údaje o obchodním majetku, a to alespoň jeho označení, den, kdy se stal obchodním majetkem, a v jakém rozsahu. U zásob se na tuto evidenci naváže vyrovnání odpočtu při nedoloženém manku (§ 77) a snížení odpočtu při zrušení registrace (§ 79a).
Kdo co musí evidovat u zásob
| Režim | Právní základ | Co musí u zásob vést | Nákup zboží je nákladem |
|---|---|---|---|
| OSVČ s daňovou evidencí | § 7b zákona o daních z příjmů | evidence majetku včetně zásob, zjištění stavu k 31. 12. a zápis | při zaplacení |
| OSVČ s paušálními výdaji | § 7 odst. 7 a 8 zákona o daních z příjmů | jen záznamy o příjmech a evidence pohledávek; doklady o nabytí zboží (§ 31 odst. 3 živnostenského zákona) | v paušálu procentem z příjmů |
| Účetní jednotka (s.r.o., OSVČ v rejstříku nebo s obratem nad 25 mil. Kč) | zákon o účetnictví, § 9 vyhlášky č. 500/2002 Sb., ČÚS 015 | skladová evidence podle druhů, analytické účty, inventarizace podle § 29 a § 30 | při spotřebě nebo prodeji (způsob A), nebo úpravou stavu k rozvahovému dni (způsob B) |
| Plátce DPH (navíc) | § 100 odst. 3, § 77 a § 79a zákona o DPH | evidence obchodního majetku, doložení manka, ztráty a zničení | beze změny, ovlivňuje jen odpočet DPH |
Kdy se vyplatí přejít na účetnictví dobrovolně, srovnává článek daňová evidence vs. účetnictví. Při přechodu lze podle § 23 odst. 14 zákona o daních z příjmů hodnotu zásob zahrnout do základu daně jednorázově, nebo postupně po dobu 9 zdaňovacích období; při ukončení činnosti se základ daně OSVČ zvyšuje o cenu nespotřebovaných zásob (§ 23 odst. 8).
Co je skladová evidence prakticky
Skladová evidence stojí na třech dokladech a jednom pravidle pro ocenění.
Skladová karta je záznam pro každou položku (druh zásoby): označení, měrná jednotka, datum pořízení, datum vyskladnění, ocenění a množství. Právě tyto údaje vyžaduje ČÚS 015 v bodě 5.4 pro analytickou evidenci zásob. U zboží v maloobchodě se navíc vede aspoň podle hmotně odpovědných osob nebo míst uložení (bod 5.3).
Příjemka zachycuje přírůstek: co, kolik, za kolik a od koho přišlo. Podkladem je faktura nebo dodací list. Rozdíl mezi dodacím listem a fakturou a to, který z nich je daňovým dokladem, vysvětluje článek dodací list vs. faktura.
Výdejka zachycuje úbytek: prodej, spotřebu ve výrobě, převod na jiný sklad nebo likvidaci. Součet příjemek minus součet výdejek dává stav na kartě, který se při inventuře porovná se skutečností.
Náležitosti všech tří dokladů, ukázku skladové karty s pohyby a návrh sloupců pro tabulku v Excelu najdete v článku příjemka, výdejka a skladová karta.
Ocenění: pořizovací cena, FIFO a vážený průměr
Nakoupené zásoby se oceňují pořizovací cenou (§ 25 odst. 1 písm. c) a odst. 5 zákona o účetnictví). Ta zahrnuje cenu pořízení a náklady s pořízením související. Podle § 49 odst. 1 vyhlášky č. 500/2002 Sb. do ní patří zejména přepravné, provize, clo a pojistné; nepatří do ní úroky z úvěrů na pořízení zásob, kursové rozdíly, smluvní pokuty a úroky z prodlení. Zásoby vlastní výroby se oceňují vlastními náklady (§ 25 odst. 1 písm. d) zákona a § 49 odst. 5 vyhlášky), což je téma článku nedokončená výroba a zásoby vlastní výroby.
Když nakupujete stejné zboží opakovaně za různé ceny, potřebujete pravidlo, kterou cenu použít při výdeji. Zákon v § 25 odst. 4 připouští dvě metody: vážený aritmetický průměr a metodu, kdy se první cena přírůstku použije jako první cena úbytku (FIFO). LIFO zákon nezná. V rámci jednoho analytického účtu smíte používat jen jeden způsob a vážený průměr se počítá nejméně jednou za měsíc (§ 49 odst. 3 vyhlášky). Jak obě metody dopadnou na hodnotu skladu k 31. 12. a na základ daně, ukazuje na modelovém skladu e-shopu článek oceňování zásob: FIFO vs. vážený průměr.
Snížení hodnoty zásob k rozvahovému dni
Pokud je při inventarizaci prodejní cena zásob snížená o náklady na prodej nižší než jejich ocenění v účetnictví, ocení se podle § 26 odst. 1 zákona o účetnictví touto nižší cenou, prakticky opravnou položkou podle ČÚS č. 005. Typicky sezónní zboží po sezóně nebo zboží s končící expirací.
Způsob A a způsob B: dvě cesty k témuž výsledku
Účetní jednotka účtuje o zásobách podle ČÚS 015 buď průběžně způsobem A, nebo periodicky způsobem B. U způsobu A jde nákup nejdřív na sklad (účtové skupiny 11 a 13) a do nákladů (skupina 50) se dostane až při spotřebě nebo prodeji. U způsobu B se nákupy účtují rovnou do nákladů a k rozvahovému dni se počáteční stav zásob převede do nákladů a zaúčtuje se konečný stav podle skladové evidence. Výsledek hospodaření za rok je u obou způsobů stejný, liší se jen tím, jak přesně vidíte stav skladu v průběhu roku.
Způsob B nezbavuje povinnosti vést skladovou evidenci; bez ní byste k 31. 12. neměli z čeho zaúčtovat konečný stav. Oba způsoby na jednom příkladu s nákupem zboží za 240 000 Kč, včetně tabulky účtů 111, 112, 131, 132, 119, 139 a 389, rozebírá článek účtování zásob způsobem A a B.
Rok ve skladu: časová osa a kalendář inventury 2026/2027
Skladová evidence není jednorázová akce v prosinci. Když se dělá průběžně, inventura na konci roku trvá hodiny, ne dny.
📋Skladová evidence během roku
Kalendář inventury zásob pro účetní jednotky s kalendářním rokem
| Rozvahový den | Nejdřívější zahájení inventury (4 měsíce před) | Nejzazší ukončení inventury (2 měsíce po) |
|---|---|---|
| 31. 12. 2026 | 1. 9. 2026 | 28. 2. 2027 |
| 31. 12. 2027 | 1. 9. 2027 | 29. 2. 2028 |
Zásoby lze inventarizovat i průběžně v termínu, který si firma stanoví sama, pokud je účtuje podle druhů, míst uložení nebo hmotně odpovědných osob a každý druh projde inventurou aspoň jednou za účetní období (§ 29 odst. 2). Rozdíl mezi inventurou a inventarizací, náležitosti soupisu podle § 30 odst. 7 a účtování rozdílů vysvětluje článek inventura a inventarizace na konci roku. Postup přímo pro sklad, vzor soupisu a plný kalendář má článek inventura skladu: postup, soupis a kalendář 2026/2027.
Sklad na konci roku nemusíte zastavovat
Podle § 30 odst. 4 zákona o účetnictví můžete stanovit rozhodný den před 31. 12., k němu spočítat zásoby a stav k rozvahovému dni dopočítat z příjemek a výdejek mezi rozhodným dnem a 31. 12. E-shop tak může inventuru udělat v listopadu, před vánoční špičkou, a v prosinci jen doložit pohyby.
Manko, škoda a likvidace: co stojí peníze
Inventura skončí jedním ze tří výsledků: stav sedí, je ho méně (manko), nebo více (přebytek). Podle § 30 odst. 10 zákona o účetnictví jde o rozdíl mezi skutečným a účetním stavem, který nelze prokázat účetním záznamem.
Daňově je klíčové § 25 odst. 2 zákona o daních z příjmů: za manko se nepovažují přirozené úbytky (rozprach, sesychání, ztratné v maloobchodě) do výše ekonomicky zdůvodněné normy, kterou si poplatník stanoví sám. Bez písemné normy je celé manko nad normu a podle § 25 odst. 1 písm. n) není daňově uznatelné, pokud nemá protiváhu v náhradě. Výjimkou jsou škody z živelních pohrom a škody způsobené neznámým pachatelem podle potvrzení policie (§ 24 odst. 2 písm. l)).
Prošlé nebo neprodejné zboží není manko, ale likvidace. Podle § 24 odst. 2 písm. zg) je výdaj na prokazatelně provedenou likvidaci zásob uznatelný, pokud máte protokol s důvody, způsobem, časem a místem likvidace, specifikací zboží, způsobem naložení s ním a jmény odpovědných pracovníků.
U plátce DPH je nedoložené zničení, ztráta nebo odcizení zásob podle § 77 odst. 2 písm. c) zákona o DPH použitím pro jiné účely a plátce musí vyrovnat původně uplatněný odpočet za období, kdy se o tom dozvěděl. Co je řádné doložení (protokol policie, posudek pojišťovny, likvidační protokol, předpis náhrady zaměstnanci) a proč manko do normy vyrovnání nepodléhá, upřesňuje informace GFŘ k § 77 odst. 2 písm. c). Tabulku dopadu manka 10 000 Kč u plátce i neplátce a účtování na účty 549 a 648 má článek manko a přebytek: účtování, daně a DPH.
Při zrušení registrace k DPH plátce podle § 79a odst. 2 sníží odpočet u zásob, které má k tomuto dni, ve výši celého uplatněného odpočtu; podrobnosti má článek vrácení odpočtu DPH při zrušení registrace.
Excel, skladový program, účetní systém, nebo e-shop
Otázka „jaký je nejlepší program pro skladovou evidenci" nemá jednu odpověď. Zákon nástroj nepředepisuje, vyžaduje jen průkaznou evidenci podle druhů zásob se stavem a oceněním. Rozhodují počet položek, plátcovství DPH, počet skladů a potřeba čárových kódů.
📊Jak vést skladovou evidenci v malé firmě
Excel je zdarma a do řádově stovek položek stačí: list se skladovými kartami, list s pohyby (datum, doklad, položka, příjem, výdej, cena) a vzorec pro stav a vážený průměr. Slabina je v disciplíně: bez zápisu každého pohybu v den, kdy nastal, tabulka přestane sedět během pár týdnů. Návrh sloupců máme v článku o skladové kartě.
Skladové moduly účetních programů mají Pohoda, Money S3 i ABRA Flexi. Výhodou je jedna databáze: příjemka vzniká z přijaté faktury, výdejka z vydané a stav skladu navazuje na účty 112 a 132 i na přiznání k DPH.
E-shopové platformy mají skladovou evidenci navázanou na objednávky. Řeší dostupnost a rezervace, ale ocenění zásob k 31. 12. a vazbu na účetnictví zajišťuje až export do účetního programu. Specifika online prodeje shrnuje průvodce účetnictvím e-shopu.
Modelový příklad: kolik hotovosti váže sklad e-shopu
E-shop s ročními tržbami 3 000 000 Kč a náklady na prodané zboží 2 100 000 Kč (marže 30 %) má při době obratu zásob 45 dní průměrně na skladě zboží za 2 100 000 / 365 × 45 = 258 904 Kč. Když zkrátí dobu obratu na 30 dní, průměrná zásoba klesne na 172 603 Kč. Rozdíl 86 301 Kč je hotovost, která místo v regálech leží na účtu. Vzorce, výpočet obrátky, minimální a pojistné zásoby a bod objednání rozebírá článek obrátka zásob a doba obratu.
Že se řízení zásob vyplatí sledovat, ukazují i data Českého statistického úřadu: maloobchodní tržby v červenci 2026 reálně meziročně vzrostly o 4,8 %, internetovým a zásilkovým obchodům o 12,4 %. Kdo roste takovým tempem s tabulkou, která nesedí, zjistí to nejpozději při inventuře.
Zboží, které máte u sebe, ale nevlastníte, nebo které leží u odběratele a stále je vaše, řeší článek konsignační sklad: účtování a DPH včetně režimu skladu v EU podle § 18 zákona o DPH.
Nový zákon o účetnictví: co se chystá u zásob
Vládní návrh nového zákona o účetnictví je v Poslanecké sněmovně jako sněmovní tisk 63/0. Podle historie tisku byl předložen 12. 12. 2025, prošel 1. čtením 12. 3. 2026 a byl přikázán výborům se lhůtou 120 dnů; rozpočtový výbor 30. 4. 2026 projednávání přerušil. Navrhovaná účinnost je podle § 286 návrhu 1. 1. 2028. Jde o návrh, ne o platný předpis, a do schválení se může změnit.
Pro skladovou evidenci jsou v návrhu (hlava III, § 188 až 193) tyto body:
- Lhůty fyzické inventury zůstávají: nejdříve 4 měsíce před okamžikem sestavení účetní závěrky, nejpozději 2 měsíce po něm (§ 192 odst. 3 návrhu).
- Průběh a výsledek inventarizace se má zaznamenat v inventarizačním protokolu, který je účetním dokladem (§ 191).
- Fyzická inventura má být možná technickým prostředkem a u zásob za podmínek vyhlášky i statistickými metodami (§ 189 odst. 2).
- Průběžná inventarizace zásob evidovaných podle druhů, míst uložení nebo odpovědných osob zůstává (§ 193).
- Mikro účetní jednotkou má být firma s aktivy do 11 000 000 Kč, obratem do 22 000 000 Kč a do 10 zaměstnanců (§ 19 odst. 2) se zjednodušeným oceňováním.
Rozdíl proti novele účinné od roku 2026 sledujeme v článku novela zákona o účetnictví 2026. Do účinnosti nového zákona platí pravidla popsaná výše.
Časté otázky
Jaký je nejlepší program pro skladovou evidenci?
Jeden nejlepší neexistuje. Do řádově stovek položek stačí Excel, plátce DPH s většími sklady potřebuje skladový modul účetního programu (Pohoda, Money S3, ABRA Flexi) nebo skladovou část e-shopové platformy napojenou na účetnictví.
Existuje bezplatný jednoduchý skladový program?
Zdarma je tabulka v Excelu se seznamem skladových karet a deníkem pohybů; neplátci s desítkami až stovkami položek stačí. U bezplatných verzí skladových programů si ověřte omezení a tisk skladové karty se stavem k 31. 12.
Jaký je rozdíl mezi daňovou evidencí a účetnictvím u zásob?
V daňové evidenci je nákup zboží výdajem při zaplacení a zásoby se k 31. 12. jen sepíší (§ 7b zákona o daních z příjmů). V účetnictví jde nákup na sklad, nákladem se stane až při spotřebě nebo prodeji a zásoby procházejí inventarizací podle § 29 a § 30 zákona o účetnictví.
Jaké jsou typy skladů?
Podle obsahu sklad materiálu, nedokončené výroby a polotovarů, výrobků a zboží (§ 9 vyhlášky č. 500/2002 Sb.). Podle vlastnictví vlastní, pronajatý, konsignační a zásoby na cestě. Celní a daňový sklad jsou režimy pro clo a spotřební daně.
Kdo má povinnost vést skladovou evidenci?
Každá účetní jednotka (§ 1 odst. 2 zákona o účetnictví) a OSVČ s daňovou evidencí podle § 7b zákona o daních z příjmů. V paušálu zásoby evidovat nemusíte, ale podle § 31 odst. 3 živnostenského zákona musíte prokázat způsob nabytí zboží.
Co si z toho odnést
- Skladovou evidenci vede každá účetní jednotka; OSVČ s daňovou evidencí eviduje zásoby podle § 7b a k 31. 12. zjišťuje jejich stav; v paušálu stačí doklady o nabytí zboží.
- Základ tvoří skladová karta, příjemka a výdejka; zásoby se oceňují pořizovací cenou včetně dopravy a cla, úbytky metodou FIFO nebo váženým průměrem, LIFO nelze.
- Inventuru za rok 2026 lze zahájit od 1. 9. 2026 a ukončit do 28. 2. 2027, za rok 2027 od 1. 9. 2027 do 29. 2. 2028; soupisy se uchovávají 5 let.
- Manko nad normu bez náhrady není daňový náklad a u plátce DPH znamená vyrovnání odpočtu; likvidace s protokolem naopak náklad je.
- Excel stačí do řádově stovek položek u neplátce; plátce DPH s většími sklady potřebuje skladový modul účetního programu nebo napojení e-shopu na účetnictví.
- Nový zákon o účetnictví je návrh s účinností navrženou od 1. 1. 2028, lhůty inventury v něm zůstávají.
Skladová evidence začíná u dokladu o nákupu. DokladBot z přijatých faktur a dodacích listů vytěží jednotlivé položky (název, množství, cenu a sazbu DPH), takže je do skladové karty nebo příjemky nepřepisujete ručně. Položky exportuje po řádcích do Excelu nebo CSV a doklady předá do Pohody (XML export nebo automatické napojení), Money S3 (XML) a ABRA Flexi (napojení přes API), kde vedete samotný sklad. Skladový modul ani inventuru DokladBot nenahrazuje. Přehled je na stránkách funkce a pro e-shopy, vyzkoušet ho můžete na dokladbot.cz/registrace.
Zdroje a právní předpisy
- Zákon č. 563/1991 Sb., o účetnictví, § 1 odst. 2, § 25 odst. 4 a 5, § 26, § 29, § 30 a § 37a (znění účinné v roce 2026)
- Vyhláška č. 500/2002 Sb., § 9 (vymezení zásob) a § 49 (oceňování zásob)
- České účetní standardy pro podnikatele č. 007 Inventarizační rozdíly a č. 015 Zásoby (Ministerstvo financí) (způsob A a B, účtování mank a přebytků)
- Zákon č. 586/1992 Sb., o daních z příjmů, § 7 odst. 8, § 7b, § 23 odst. 8 a 14, § 24 odst. 2 písm. l) a zg), § 25 odst. 1 písm. n) a odst. 2
- Zákon č. 235/2004 Sb., o dani z přidané hodnoty, § 77 (vyrovnání odpočtu), § 79a (zrušení registrace) a § 100 odst. 3 (evidence obchodního majetku)
- Informace GFŘ č. j. 55985/17/7100-20116-050485 k vyrovnání odpočtu daně dle § 77 odst. 2 písm. c) a úpravě odpočtu dle § 78e zákona o DPH (doložení zničení, ztráty a odcizení zásob)
- Zákon č. 455/1991 Sb., živnostenský zákon, § 31 odst. 3 (prokázání způsobu nabytí zboží)
- Poslanecká sněmovna: sněmovní tisk 63/0, vládní návrh zákona o účetnictví, historie projednávání (předloženo 12. 12. 2025, 1. čtení 12. 3. 2026, navrhovaná účinnost 1. 1. 2028)
- Ministerstvo financí: tisková zpráva Poslanecká sněmovna projednala v prvním čtení nový zákon o účetnictví (12. 3. 2026)
- Český statistický úřad: Rychlá informace Maloobchod, červenec 2026 (zveřejněno 4. 9. 2026)
Nechcete ztrácet čas s papírováním?
Vyzkoušejte DokladBot, účetnictví přes WhatsApp. Vyfoťte účtenku a máte zaúčtováno. Začínáte se 7 dny zdarma na všechny funkce, až 100 účtenek a faktur.
Užitečné nástroje a stránky
Vzory dokumentů ke stažení
Související články
Inventura a inventarizace na konci roku 2026
Inventarizace je zákonná povinnost každé účetní jednotky a v redukované podobě i OSVČ s daňovou evidencí. Ukážeme rozdíl mezi inventurou a inventarizací, lhůty, náležitosti inventurního soupisu, účtování manka a přebytku i to, které manko si můžete dát do nákladů.
Daňová evidence vs. účetnictví: rozdíl a co potřebujete
Daňová evidence nebo účetnictví? Každá OSVČ musí vědět, jaký systém evidence vést. Vysvětlujeme klíčové rozdíly, povinnosti a kdy je výhodné přejít na účetnictví.
Sledování obratu pro DPH 2026: Nová pravidla
Obrat pro DPH se sleduje za kalendářní rok a platí dva limity: 2 000 000 Kč a 2 536 500 Kč. Kdo se musí registrovat, do kdy a jak se obrat správně počítá.