Aplikace na účtenky: přehled o dokladech a DPH pro OSVČ
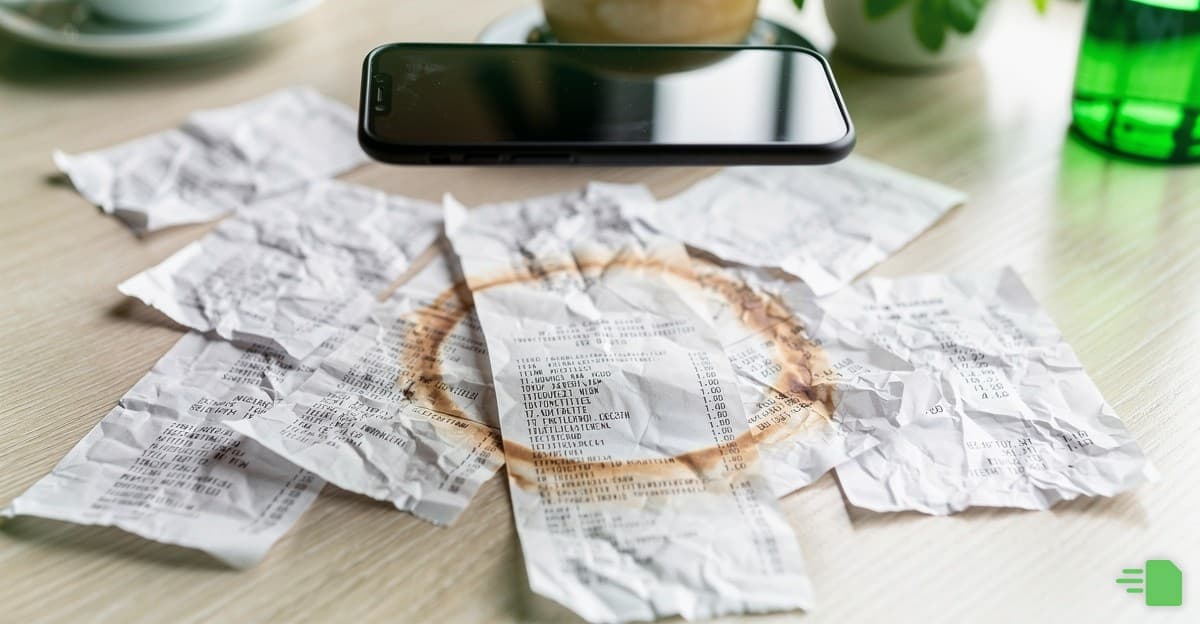
Krabice od bot plná zmačkaných účtenek je u podnikatelů, kteří si účetnictví vedou sami, pořád běžný obrázek. Funguje to do prvního přiznání k DPH, pak se hledá, počítá a doplácí. Účtenka na termopapíře přitom za pár měsíců vybledne a nárok na odpočet daně se prokazuje hůř. Tento návod ukazuje, jak doklady evidovat průběžně, co musí účtenka obsahovat pro odpočet DPH, jak vybrat aplikaci na účtenky a jak z papíru rychle dostat částku i sazbu.
Co v článku najdete
- Co musí účtenka obsahovat pro nárok na odpočet DPH
- Účtenka, paragon, faktura: v čem se liší
- Jak účtenky digitalizovat, aby vydržely
- Co má umět dobrá aplikace na účtenky
- Jak z účtenky dostat částku a správnou sazbu
- Nová pravidla odpočtů: dva roky a vracení DPH z nezaplacených dokladů
- Limit obratu: kdy se stanete plátcem DPH
- Na co si dát pozor před přiznáním k DPH
- Modelový příklad: řemeslník a jeho účtenky za kvartál
- Časté otázky
- Zdroje a reference
Co musí účtenka obsahovat pro nárok na odpočet DPH
Jednoduše řečeno: ne každý papírek z kasy je daňový doklad. Aby vám stát vrátil DPH z nákupu, musí být z účtenky poznat, kdo prodal, co prodal, kdy a za kolik, a s jakou daní. Když něco z toho chybí, odpočet při kontrole neobhájíte.
Odborně: takzvaný zjednodušený daňový doklad (typická účtenka z obchodu) lze podle § 30 zákona č. 235/2004 Sb., o dani z přidané hodnoty, vystavit jen tehdy, pokud celková částka za plnění nepřesahuje 10 000 Kč včetně daně. Jeho náležitosti stanoví § 30a.
📋Náležitosti zjednodušeného daňového dokladu (§ 30a zákona o DPH)
Nad 10 000 Kč už potřebujete plnohodnotný daňový doklad podle § 29, kde navíc figuruje i vaše identifikace jako odběratele (jméno, sídlo, DIČ), samostatně vyčíslený základ daně a výše daně. V praxi to znamená: u nákupu materiálu za 15 000 Kč si u pokladny řekněte o fakturu na svoje IČO, běžná účtenka vám odpočet nezajistí.
Pozor také na položky, u kterých nárok na odpočet nevzniká nebo je krácený. Typicky jde o reprezentaci (pohoštění obchodního partnera, § 72 ve vazbě na daňovou neuznatelnost) a o plnění použitá zčásti pro soukromou potřebu, kde se odpočet krátí poměrem.
Když si nejste jistí sazbou
Když potřebujete z koncové ceny zpětně dopočítat základ a daň, pomůže kalkulačka DPH, která počítá oběma směry podle aktuálních sazeb 21 % a 12 %.
Účtenka, paragon, faktura: v čem se liší
Pro dítě: účtenka je lísteček z kasy, faktura je "velký papír se jménem", a paragon je jen jiné slovo pro účtenku. Pro finanční úřad je ale rozdíl zásadní: rozhoduje částka a náležitosti, ne název dokladu.
Kdy jaký doklad stačí pro odpočet DPH
| Typ dokladu | Limit | Musí obsahovat vaše údaje? | Opora v zákoně |
|---|---|---|---|
| Zjednodušený daňový doklad (účtenka, paragon) | Do 10 000 Kč vč. DPH | Ne | § 30 a § 30a zákona o DPH |
| Plnohodnotný daňový doklad (faktura) | Bez limitu | Ano (jméno, sídlo, DIČ odběratele) | § 29 zákona o DPH |
| Doklad od neplátce DPH | Nelze uplatnit odpočet | Nerozhoduje | DPH na dokladu není vyčíslena |
Dvě praktické výjimky, které se často přehlížejí: zjednodušený doklad nelze vystavit při prodeji tabákových výrobků za jiné než pevné ceny a při zasílání zboží nebo dodání s místem plnění v tuzemsku osobou neusazenou v ČR (§ 30 odst. 2). Pro běžného živnostníka je ale hlavní pravidlo jednoduché: do 10 000 Kč účtenka, nad 10 000 Kč faktura s vašimi údaji.
Jak účtenky digitalizovat, aby vydržely
Termopapír je nepřítel. Nadpis i částka z něj během několika měsíců zmizí, zvlášť když účtenka leží v autě na slunci, a vy pak stojíte před finančním úřadem s prázdným lístkem. Řešením je převést doklad do digitální podoby hned, jak ho dostanete.
Praktický postup: účtenku vyfotíte telefonem v okamžiku platby, ještě než skončí v peněžence. Skenování účtenek mobilem má dvě výhody, doklad se nikam neztratí a snímek se dá uchovat tak dlouho, jak zákon vyžaduje. U plátců DPH se daňové doklady uchovávají podle § 35 zákona o DPH 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo. Postup focení, ukládání a zálohování dokladů krok za krokem popisuje návod na evidenci výdajů přes mobil.
Právně důležitý detail: § 35a zákona o DPH výslovně umožňuje převést doklad z listinné podoby do elektronické. Podmínkou je, že po celou dobu uchovávání zajistíte věrohodnost původu, neporušenost obsahu a čitelnost dokladu. Ostrá, kompletní fotka účtenky uložená v systému, kde se nedá zpětně upravit, tyto podmínky splňuje. Originál termopapíru, který stejně vybledne, pak není nutné schovávat.
Pozor na ořezané fotky
Nejčastější chyba při focení účtenek: uříznutá hlavička s DIČ dodavatele nebo chybějící spodní část se sazbami DPH. Foťte vždy celý doklad, včetně rekapitulace daně na konci. Bez čitelného DIČ a sazby je snímek pro odpočet bezcenný.
Co má umět dobrá aplikace na účtenky
Jednoduché vysvětlení: aplikace na účtenky je chytrý fotoaparát s pamětí. Vyfotí lísteček, přečte z něj čísla a uloží je tak, abyste je na konci kvartálu našli za pár vteřin.
Většina srovnání aplikací na účtenky na českém webu končí u toho, že aplikace "má OCR a třídí doklady". Pro OSVČ, zvlášť plátce DPH, je ale podstatné víc věcí:
📋Kontrolní seznam při výběru aplikace na účtenky
Způsobů, jak doklady evidovat, je víc a liší se hlavně tím, kolik práce zbyde na konci kvartálu:
Srovnání způsobů evidence účtenek
| Způsob | Pracnost průběžně | Pracnost před přiznáním | Riziko |
|---|---|---|---|
| Krabice od bot | Žádná | Hodiny třídění a přepisování | Vybledlé a ztracené doklady, propadlé odpočty |
| Fotky v galerii telefonu | Minimální | Ruční přepis částek a sazeb | Fotky se ztratí mezi ostatními, žádná data |
| Tabulka (Excel, Sheets) | Přepis každého dokladu ručně | Malá, pokud jste vydrželi | Překlepy v částkách a sazbách, chybějící sken |
| Aplikace na účtenky s vytěžením dat | Vyfotit a zkontrolovat | Export přehledů na pár kliknutí | Nutná kontrola vytěžených dat u nestandardních dokladů |
Kde má automatické vytěžení dat své limity a kdy je nutná lidská kontrola, rozebírá článek o přesnosti OCR faktur a účtenek.
DokladBot jde ještě o krok dál: účtenku pošlete jako fotku přes WhatsApp, systém z ní přečte dodavatele, částku i sazbu DPH a rovnou ji zařadí do evidence. Jak si vede proti klasickým účetním programům, ukazuje přehled srovnání s ostatními nástroji, kompletní seznam funkcí najdete na stránce funkcí.
Jak z účtenky dostat částku a správnou sazbu
Samotná fotka nestačí, z dokladu potřebujete použitelná data. U každé účtenky vás zajímají tři věci: kdo, kolik a jaká sazba.
Sazby DPH jsou od 1. ledna 2024 dvě, základní 21 % a snížená 12 % (konsolidační balíček, zákon č. 349/2023 Sb.). Na jedné účtence ze supermarketu se klidně potkají obě: potraviny ve snížené sazbě, drogerie a nápoje s výjimkami v základní. Takovou účtenku nelze hodit do jedné kolonky, částky se musí rozdělit podle rekapitulace sazeb na konci dokladu. Automatické zpracování to zvládne, ale výsledek si vždy odsouhlaste, u ručně psaných stvrzenek nebo zahraničních účtenek se vyplatí překontrolovat, zda sedí základ daně i vyčíslená daň.
Dopočet DPH z koncové ceny na účtence
Vzorec pro DPH z částky včetně daně:
DPH = celková částka x sazba / (100 + sazba)
Příklad 1: účtenka na 605 Kč (sazba 21 %):
- DPH = 605 x 21 / 121 = 105,00 Kč
- Základ daně = 605 - 105 = 500,00 Kč
Příklad 2: účtenka na 560 Kč (sazba 12 %):
- DPH = 560 x 12 / 112 = 60,00 Kč
- Základ daně = 560 - 60 = 500,00 Kč
Mechanika je u obou sazeb stejná, oba směry spočítá i kalkulačka DPH.
Stejně tak hlídejte měnu a datum uskutečnění plnění, právě datum rozhoduje, do kterého zdaňovacího období doklad patří. Účtenka z 31. března zaplacená kartou 2. dubna se může snadno dostat do nesprávného čtvrtletí.
Nová pravidla odpočtů: dva roky a vracení DPH z nezaplacených dokladů
Pro laika: dřív jste měli na "vzpomenutí si" na zapomenutou účtenku tři roky, teď máte zhruba dva. A když fakturu, ze které jste si DPH odečetli, dlouho nezaplatíte, musíte daň státu vrátit.
Odborně, podle novely zákona o DPH účinné od 1. ledna 2025 (zákon č. 461/2024 Sb.), která platí beze změny i v roce 2026:
- Zkrácená lhůta pro odpočet (§ 73). Nárok na odpočet vzniklý od 1. ledna 2025 lze uplatnit nejpozději do konce druhého kalendářního roku bezprostředně následujícího po roce, ve kterém nárok vznikl. Účtenka z března 2026 tedy propadá koncem roku 2028. Zapomenutý doklad v krabici má teď kratší životnost, další důvod evidovat průběžně.
- Povinnost vrátit odpočet z neuhrazených závazků (§ 74b). Pokud jste jako plátce uplatnili odpočet a závazek dodavateli neuhradíte do konce šestého kalendářního měsíce následujícího po měsíci splatnosti, musíte odpočet v odpovídající výši snížit. Po pozdější úhradě si ho můžete znovu uplatnit. Prakticky: hlídejte nejen účtenky, ale i to, které přijaté faktury zůstávají nezaplacené.
Na výkyvy v cash flow, které kvartální platba DPH a vracení odpočtů umí způsobit, se vyplatí připravit dopředu, orientační výši potřebné rezervy spočítá kalkulačka rezervy pro OSVČ.
Limit obratu: kdy se stanete plátcem DPH
Jednoduše: DPH začnete řešit povinně, až vaše tržby přerostou zákonný limit. Do té doby účtenky evidujete "jen" kvůli dani z příjmů, ale pořádek v nich se vyplatí od prvního dne, při přechodu na plátcovství nezačínáte od nuly.
Od 1. ledna 2025 se obrat sleduje za kalendářní rok a limity jsou dva:
- Při překročení obratu 2 000 000 Kč se stáváte plátcem zpravidla od 1. ledna následujícího roku (můžete se ale rozhodnout být plátcem už ode dne následujícího po překročení).
- Při překročení obratu 2 536 500 Kč se plátcem stáváte hned následující den po překročení.
- Přihlášku k registraci je nutné podat do 10 pracovních dnů ode dne překročení obratu.
Zdrojem je informace Generálního finančního ředitelství ke změnám v plátcovství DPH od 1. 1. 2025. Obrat si hlídejte průběžně, ne až zpětně, a pokud jste v režimu paušální daně, pamatujte, že překročením limitu obratu pro DPH z paušálního režimu vypadáváte. Co by to znamenalo pro vaše odvody, ukáže kalkulačka paušální daně 2026.
Na co si dát pozor před přiznáním k DPH
Než odešlete přiznání a kontrolní hlášení, projděte si pár věcí, které úřad řeší nejčastěji.
Časté chyby v evidenci účtenek a jejich důsledek
| Co se přehlíží | Důsledek |
|---|---|
| Chybějící nebo nečitelné DIČ dodavatele | Odpočet u dokladu neobhájíte |
| Účtenka od neplátce DPH | Z nákupu žádný odpočet není (DPH na dokladu chybí) |
| Účtenka místo faktury u nákupu nad 10 000 Kč | Zjednodušený doklad na takovou částku nestačí |
| Špatně přiřazené datum plnění | Doklad spadne do nesprávného zdaňovacího období |
| Nezaplacená faktura starší než 6 měsíců po splatnosti | Povinnost vrátit uplatněný odpočet (§ 74b) |
| Ztracený nebo vybledlý doklad | Nepřiznaný nárok = zbytečně zaplacená daň |
- Kontrolní hlášení. Doklady nad 10 000 Kč včetně daně se v kontrolním hlášení uvádějí jednotlivě (oddíly A.4. a B.2.), doklady do limitu kumulovaně (A.5. a B.3.). Když máte účtenky digitalizované a setříděné, je sestavení otázka chvíle místo přepisování z krabice.
- Termíny. Přiznání k DPH i kontrolní hlášení se podávají elektronicky do 25 dnů po skončení zdaňovacího období (měsíc nebo čtvrtletí). Za opožděné kontrolní hlášení hrozí pokuty od 1 000 Kč výše podle § 101h zákona o DPH.
- Úplnost evidence. Chybějící doklad znamená nepřiznaný nárok, tedy zbytečně zaplacenou daň. Průběžná evidence toto riziko odstraňuje.
Modelový příklad: řemeslník a jeho účtenky za kvartál
Pan Novák je instalatér, čtvrtletní plátce DPH. Za druhé čtvrtletí 2026 nasbíral:
- 46 účtenek z železářství a hobbymarketů v celkové výši 38 720 Kč včetně DPH (vše v sazbě 21 %, vše do 10 000 Kč za doklad),
- 1 fakturu za materiál 24 200 Kč včetně DPH (nad limit, vystavená na jeho IČO a DIČ),
- 5 účtenek za pohonné hmoty celkem 7 260 Kč včetně DPH (auto používá výhradně pro podnikání).
Odpočet z účtenek: 38 720 × 21 / 121 = 6 720 Kč. Z faktury: 24 200 × 21 / 121 = 4 200 Kč. Z pohonných hmot: 7 260 × 21 / 121 = 1 260 Kč. Celkem si pan Novák sníží daň na výstupu o 12 180 Kč. Kdyby mu pětina účtenek vybledla nebo se ztratila, přijde řádově o 1 300 až 2 400 Kč za jediný kvartál, jen kvůli krabici od bot.
Závěr
Přehled o účtenkách a DPH nestojí na pečlivosti jednou za kvartál, ale na drobném návyku: vyfotit doklad hned, mít z něj přečtenou částku a sazbu a vědět, do kterého období patří. Se zkrácenou dvouletou lhůtou pro odpočty je průběžná evidence ještě důležitější než dřív. Když tohle běží, přiznání k DPH je kontrola, ne pátrání.
Vyměňte krabici od bot za digitální pořádek
Vyfotíte účtenku a pošlete ji přes WhatsApp, DokladBot z ní přečte dodavatele, částku i sazbu DPH a zařadí ji do evidence. Před nejbližším přiznáním tak ušetříte hodiny přepisování a snížíte riziko chyb. Kolik to stojí, najdete v ceníku, sazby si kdykoli ověříte v kalkulačce DPH.
Časté otázky
Stačí pro odpočet DPH obyčejná účtenka z obchodu?
Ano, pokud celková částka nepřesahuje 10 000 Kč včetně daně a účtenka obsahuje náležitosti podle § 30a zákona o DPH (DIČ dodavatele, datum, popis plnění, částku a sazbu). Nad 10 000 Kč potřebujete fakturu s vašimi identifikačními údaji.
Musím schovávat papírové originály účtenek, když je mám vyfocené?
Ne, pokud elektronická kopie splňuje podmínky § 35a zákona o DPH: věrohodnost původu, neporušenost obsahu a čitelnost po celou dobu uchovávání, tedy 10 let od konce zdaňovacího období. Vybledlý termopapír naopak jako důkaz neposlouží.
Jak dlouho zpětně můžu uplatnit odpočet ze zapomenuté účtenky?
U nároků vzniklých od 1. ledna 2025 nejpozději do konce druhého kalendářního roku následujícího po roce vzniku nároku (§ 73 zákona o DPH po novele č. 461/2024 Sb.). Účtenka z roku 2026 tedy propadá koncem roku 2028.
Co když je na jedné účtence zboží ve dvou sazbách DPH?
Částku musíte rozdělit podle rekapitulace sazeb na konci účtenky a do evidence zapsat základ a daň zvlášť pro 21 % a zvlášť pro 12 %. Dobrá aplikace na účtenky to udělá automaticky, výsledek ale vždy zkontrolujte.
Můžu si odečíst DPH z účtenky za pohonné hmoty?
Ano, pokud vozidlo používáte pro ekonomickou činnost. Při částečně soukromém použití se odpočet krátí v poměru použití pro podnikání. Účtenka z čerpací stanice do 10 000 Kč jako zjednodušený daňový doklad stačí.
Hrozí mi něco, když kontrolní hlášení podám pozdě?
Ano. Za podání po termínu bez výzvy je pokuta 1 000 Kč, po výzvě správce daně 10 000 Kč, a při nepodání ani v náhradní lhůtě až 50 000 Kč (§ 101h zákona o DPH). Termín je do 25 dnů po skončení zdaňovacího období.
Zdroje a reference
- Zákon č. 235/2004 Sb., o dani z přidané hodnoty, § 29, § 30, § 30a (daňové doklady), § 35 a § 35a (uchovávání), § 73 (lhůta pro odpočet), § 74b (vrácení odpočtu), § 101h (pokuty u kontrolního hlášení)
- Zákon č. 461/2024 Sb., novela zákona o DPH účinná od 1. 1. 2025
- Finanční správa ČR: Informace ke změnám v plátcovství DPH od 1. 1. 2025
- Finanční správa ČR: Souhrnná informace k novele zákona o DPH od 1. 1. 2025 (PDF)
- Finanční správa ČR: Nová povinnost odběratele vrátit odpočet DPH nezaplacený dodavateli
- Finanční správa ČR: Kontrolní hlášení DPH, časté dotazy a odpovědi
- Zákon č. 349/2023 Sb., konsolidační balíček (sazby DPH 21 % a 12 % od 1. 1. 2024)
Tento článek má informativní charakter a nenahrazuje odborné daňové poradenství. Legislativa se může měnit, vždy ověřujte aktuální znění zákonů. Poslední aktualizace: 19. srpna 2026.
Doklady k daním pohromadě bez práce
DokladBot vám celý rok sbírá účtenky a faktury přes WhatsApp, takže na daňové přiznání máte podklady připravené. Začínáte se 7 dny zdarma na všechny funkce, až 100 účtenek a faktur.
Související články
Odpočet DPH: kdy máte nárok a jak ho uplatnit
Odpočet DPH může ušetřit desítky tisíc korun ročně, ale jen pokud splníte všechny zákonné podmínky. Zjistěte, kdy máte nárok na plný, krácený nebo poměrný odpočet, jak funguje nová dvouletá lhůta a jak se vyhnout nejčastějším chybám.
Vrácení odpočtu DPH při zrušení registrace plátce
Když OSVČ nebo firma ruší registraci k DPH, nestačí jen podat poslední přiznání. Zákon ukládá vrátit část dříve uplatněného odpočtu daně u majetku, který zůstává v obchodním majetku, a od roku 2025 i u neuhrazených závazků. Vysvětlujeme podmínky zrušení registrace v roce 2026 a přesný výpočet snížení odpočtu.
Archivace dokladů: jak dlouho uchovávat a jak správně
Archivace účetních dokladů je zákonná povinnost, za jejíž porušení hrozí vysoké pokuty. Zjistěte, jak dlouho uchovávat faktury, daňová přiznání, smlouvy i mzdové doklady, a jak správně archivovat v digitální i papírové podobě.