Pokladní kniha: vzor v Excelu, Wordu a PDF ke stažení zdarma
Pokladní kniha je chronologický seznam všech pohybů hotovosti, jehož zůstatek musí kdykoli odpovídat penězům, které jsou skutečně v pokladně. Stáhni si ji zdarma v Excelu s automatickým přepočtem zůstatku a kontrolou záporné pokladny, nebo jako tištěný list ve Wordu a PDF.
Aktualizováno 26. září 2026
Rychlá odpověď: do pokladní knihy patří u každého pohybu datum, číslo pokladního dokladu, popis účetního případu, druhá strana, částka příjmu nebo výdeje a zůstatek po pohybu. Ke každému řádku musí existovat příjmový nebo výdajový pokladní doklad. Zůstatek nesmí být záporný a na konci měsíce se porovnává se skutečnou hotovostí. Formu zákon nepředepisuje, tabulka v Excelu stačí, pokud je úplná a průkazná.
Pokladní kniha ke stažení: Excel, Word, PDF
- Word
- Excel
- Bez registrace
- Platné pro rok 2026
Pokladní kniha v Excelu
Excel (XLSX) · 13 kB
Zadáš počáteční stav a zapisuješ doklady. Zůstatek se přepočítá po každém řádku, souhrn nahoře hlídá záporný zůstatek a rozdíl proti skutečné hotovosti. Druhý list dělá roční přehled po měsících, třetí je návod.
Stáhnout zdarmaPokladní kniha ve Wordu
Word (DOCX) · 82 kB
Tištěný list na šířku s hlavičkou a 25 řádky pro doklady, součtem za období a poli pro inventuru a podpisy. Hodí se tam, kde se pokladna vede ručně.
Stáhnout zdarma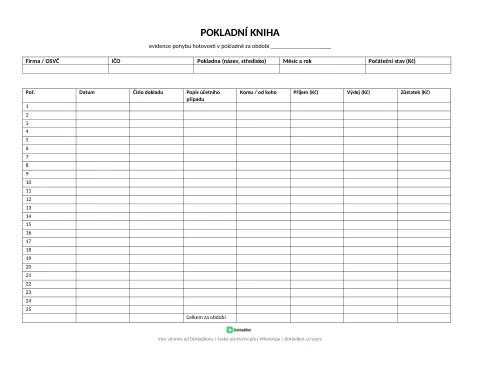
Pokladní kniha v PDF
PDF · 81 kB
Stejný list k tisku a ručnímu vyplňování perem. Vytiskni na každý měsíc jeden a založ ho společně s pokladními doklady.
Stáhnout zdarmaExcel šablona funguje i v LibreOffice Calc a Google Sheets; vzorce jsou psané tak, aby je zvládly všechny tři programy.
Co šablona obsahuje
Pokladní kniha je tabulka, proto tu místo plného znění najdeš výčet hlavičkových údajů a sloupců. Excel počítá zůstatek, součty i kontrolu inventury sám, Word a PDF se vyplňují ručně.
Hlavička a souhrn
- Firma nebo OSVČ a IČO
- Označení pokladny (název, středisko, provozovna)
- Měsíc a rok
- Počáteční stav hotovosti
- Příjmy celkem a výdaje celkem za období
- Konečný zůstatek podle knihy
- Skutečný stav hotovosti a rozdíl při inventuře
- Kontrola záporného zůstatku, která upozorní na chybu
Sloupce tabulky, 40 řádků a součet
- Pořadové číslo, doplní se samo
- Datum pohybu
- Číslo pokladního dokladu (PPD nebo VPD)
- Popis účetního případu
- Komu nebo od koho
- Příjem v Kč
- Výdej v Kč
- Zůstatek v Kč, počítá se po každém řádku
- Základ DPH, sazba ze seznamu a dopočítaná DPH
- Poznámka
- Řádek Celkem za období se součty a konečným zůstatkem
- Podpisy pokladního a osoby, která knihu zkontrolovala
List Roční přehled
- Dvanáct měsíců pod sebou
- Počáteční stav, který u dalších měsíců navazuje sám
- Příjmy a výdaje za měsíc
- Konečný stav, který se dopočítá
- Roční součet a konečný stav prosince pro převod do dalšího roku
List Návod
- Sedm kroků od počátečního stavu po měsíční uzávěrku
- Co dělat, když šablona hlásí záporný zůstatek
- Pravidla číslování dokladů
- Lhůty pro uchování: 5 let účetní záznamy, 10 let daňové doklady pro DPH
Co musí pokladní kniha obsahovat
Zákon o účetnictví ani zákon o daních z příjmů formu pokladní knihy nepředepisují, požadují ale, aby byla evidence úplná, průkazná a správná. Z toho plyne výčet v tabulce.
| Položka | Status | Poznámka |
|---|---|---|
| Datum uskutečnění pohybu | Povinné | Den, kdy hotovost fyzicky přišla nebo odešla, ne den vystavení faktury. Zápisy musí jít chronologicky. |
| Číslo pokladního dokladu | Povinné | Nepřerušená číselná řada zvlášť pro příjmové (PPD) a zvlášť pro výdajové (VPD) doklady. Bez ní nelze doklad k řádku dohledat. |
| Popis účetního případu | Povinné | Za co se platilo. Formulace nákup nebo ostatní při kontrole neobstojí, napiš materiál na zakázku, poštovné, tržba za hotové. |
| Komu nebo od koho | Povinné | Druhá strana transakce. U výdajů odpovídá dodavateli na přiložené účtence nebo faktuře. |
| Částka příjmu nebo výdeje | Povinné | Vždy jen do jednoho ze sloupců. Částka musí souhlasit s pokladním dokladem na korunu. |
| Zůstatek po každém pohybu | Povinné v knize | Kontrolní údaj. Pokladna je hotovost, proto nesmí být záporný; záporný zůstatek znamená chybějící příjem nebo chybný zápis. |
| Základ daně a DPH | Jen plátce DPH | Rozpis podle sazeb 21 % a 12 % pro daňovou evidenci a kontrolní hlášení. Neplátce sloupce nevyplňuje. |
| Inventura hotovosti | Doporučené, v praxi nutné | Na konci měsíce porovnej zůstatek podle knihy se skutečnou hotovostí. Rozdíl znamená chybějící doklad nebo manko. |
Jak pokladní knihu vést krok za krokem
| Krok | Co udělat |
|---|---|
| 1. Nastav počáteční stav | Do pole Počáteční stav zapiš hotovost, kterou máš v pokladně na začátku měsíce. Je to konečný zůstatek z minulého měsíce. |
| 2. Zapisuj průběžně | Každý pohyb hotovosti zapiš týž den. Pokladní kniha vedená zpětně z účtenek jednou za čtvrtletí je nejčastější zdroj chyb. |
| 3. Vystav doklad ke každému řádku | Ke každému zápisu musí existovat příjmový nebo výdajový pokladní doklad s podpisy. Účtenka z obchodu sama o sobě pohyb pokladny nedokládá. |
| 4. Plátce DPH doplní rozpis | Do sloupců základ daně a sazba zapiš údaje z daňového dokladu, částka DPH se dopočítá. |
| 5. Na konci měsíce udělej inventuru | Spočítej skutečnou hotovost a zapiš ji do pole Skutečný stav. Rozdíl musí být nula. |
| 6. Vytiskni, podepiš a založ | List ulož do PDF nebo vytiskni, podepiš a založ spolu s doklady. Do dalšího měsíce zkopíruj list a změň počáteční stav. |
Měsíční součty z pokladní knihy se přenášejí do peněžního deníku, který sleduje i bankovní účet.
Časté chyby
- Záporný zůstatek. Nejčastěji chybí zápis vkladu podnikatele do pokladny nebo je výdaj zapsaný dřív než příjem.
- Platba kartou v pokladní knize. Karetní platba jde přes bankovní účet, do pokladny nepatří. Patří do peněžního deníku nebo na bankovní účet.
- Řádek bez dokladu. Zápis v knize bez vystaveného PPD nebo VPD je neprůkazný. Účtenka z obchodu dokládá nákup, ne pohyb tvojí pokladny.
- Kniha psaná zpětně. Doplňování za celé čtvrtletí vede k chybám v pořadí a k zůstatkům, které neodpovídají realitě.
- Žádná inventura. Bez porovnání se skutečnou hotovostí se manko objeví až při kontrole, kdy už ho nikdo nevysvětlí.
- Překročený limit hotovosti. Platba nad 270 000 Kč mezi stejnými účastníky za jeden den musí být bezhotovostní.
Pokladna bez ručního přepisování
Nejotravnější na pokladní knize není tabulka, ale sbírání útržků z peněženky. DokladBot si účtenku vezme rovnou z WhatsAppu, přečte z ní datum, dodavatele a částku a drží ji spolu s ostatními doklady, takže na konci měsíce jen zkontroluješ zůstatek. Podívej se na všechny funkce.
Často kladené otázky
Musí OSVČ vést pokladní knihu?
Podnikatel vedoucí daňovou evidenci musí podle § 7b zákona o daních z příjmů vést evidenci příjmů a výdajů a evidenci majetku a závazků; hotovost je součástí majetku, takže bez evidence pokladny se neobejde. Účetní jednotky vedou pokladní knihu jako účetní knihu podle zákona č. 563/1991 Sb., o účetnictví. Formu ani software zákon nepředepisuje: tabulka v Excelu je v pořádku, pokud je úplná, průkazná a navázaná na pokladní doklady.
Může mít pokladna záporný zůstatek?
Nemůže. V pokladně je fyzická hotovost, a té nelze vydat víc, než v ní je. Záporný zůstatek je klasický nález při kontrole a obvykle znamená jednu ze tří věcí: chybí zápis vkladu podnikatele do pokladny, výdaj je zapsaný dřív než odpovídající příjem, nebo je platba kartou omylem zapsaná jako hotovostní. Šablona proto záporný zůstatek hlídá a upozorní na něj v souhrnu.
Jaký je rozdíl mezi pokladní knihou a peněžním deníkem?
Pokladní kniha sleduje jen hotovost v pokladně. Peněžní deník v daňové evidenci zachycuje všechny peněžní toky včetně bankovního účtu a třídí je na daňové a nedaňové. Pokladní kniha je tedy podmnožinou: její měsíční součty se do peněžního deníku přenášejí. Vzor peněžního deníku najdeš na samostatné stránce.
Jak často se pokladní kniha uzavírá?
V praxi měsíčně, spolu s inventurou hotovosti. Zákon lhůtu nestanoví, ale měsíční uzávěrka dává smysl: navazuje na přiznání k DPH, na předání dokladů účetní a na to, že se chyba hledá v třiceti řádcích a ne ve třech stech. Na konci roku se dělá povinná inventarizace a konečný zůstatek se přenáší jako počáteční stav nového roku.
Jak dlouho pokladní knihu a doklady uchovávat?
Účetní záznamy včetně pokladní knihy se uchovávají 5 let podle zákona o účetnictví, u daňové evidence platí lhůta odvozená od možnosti doměřit daň, tedy zpravidla také nejméně 3 roky a v praxi 5 let. Daňové doklady pro účely DPH se uchovávají 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo (§ 35 zákona č. 235/2004 Sb.).
Platí pro hotovostní platby nějaký limit?
Ano. Zákon č. 254/2004 Sb., o omezení plateb v hotovosti, stanoví limit 270 000 Kč pro jednu platbu mezi stejnými účastníky za jeden den. Nad tento limit je nutné platit bezhotovostně. Platby se sčítají, takže rozdělení jedné úhrady na několik menších během dne limit neobchází.
Účtenky ať se evidují samy
Vyfoť účtenku ve WhatsApp a máš ji zaevidovanou i s částkou, dodavatelem a datem. Pokladní kniha pak sedí bez dohledávání.
Vyzkoušej zdarmaZdroje
- Zákon č. 563/1991 Sb., o účetnictví, § 13 (účetní knihy), § 29 a § 30 (inventarizace), § 31 (uchovávání účetních záznamů).
- Zákon č. 586/1992 Sb., o daních z příjmů, § 7b (daňová evidence).
- Zákon č. 235/2004 Sb., o dani z přidané hodnoty, § 35 (uchovávání daňových dokladů 10 let).
- Zákon č. 254/2004 Sb., o omezení plateb v hotovosti, limit 270 000 Kč pro jednu platbu za den.