Žádost o roční zúčtování záloh a daňového zvýhodnění 2026: vzor a návod, jak vyplnit
Žádostí o roční zúčtování (tiskopis MFin 5457/B) požádáš zaměstnavatele, aby za tebe spočítal daň za celý rok, uplatnil slevu na manželku, úroky z hypotéky, dary nebo penzijko a vrátil ti přeplatek. Za rok 2026 ji podáš u posledního zaměstnavatele nejpozději 15. února 2027, přeplatek dostaneš s březnovou mzdou. Stáhni si vzor zdarma ve Wordu i PDF a projdi, kdo může požádat, co doložit a kdy je nutné místo toho podat daňové přiznání.
Aktualizováno 3. listopadu 2026
Vzor žádosti o roční zúčtování ke stažení
Vzor je určen pro běžné situace OSVČ a malých firem a nenahrazuje právní službu. Před použitím ho přizpůsobte své situaci; u vyšších částek, sporů nebo nejasností se poraďte s advokátem. Jde o vlastní strukturovaný vzor DokladBotu, ne o úřední tiskopis. Oficiální tiskopis 25 5457/B MFin 5457/B je ke stažení na webu Finanční správy, odkaz najdeš v sekci Zdroje. Většina zaměstnavatelů žádost řeší elektronicky ve mzdovém systému, náš vzor ti pomůže připravit údaje a přílohy.
- Word
- Bez registrace
- Platné pro rok 2026
Žádost o roční zúčtování ve Wordu
Word (DOCX) · 81 kB
Strukturovaná žádost podle § 38ch: prohlášení o jediném plátci a o tom, že nepodáváš přiznání, tabulka předchozích zaměstnavatelů, sleva na manželku, nezdanitelné části, dodatečné zvýhodnění na děti a kontrolní seznam příloh.
Stáhnout zdarma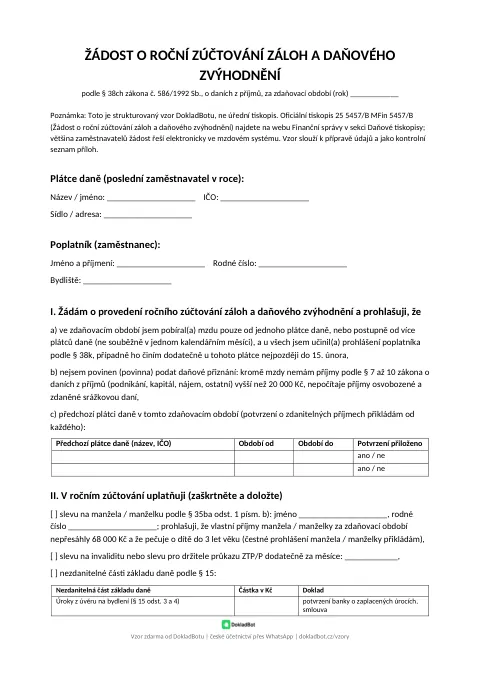
Žádost o roční zúčtování v PDF
PDF · 53 kB
Stejný vzor k tisku a ručnímu vyplnění. Hodí se jako příprava údajů a příloh, než žádost podepíšeš ve mzdovém systému nebo na oficiálním tiskopisu.
Stáhnout zdarmaVzor neobsahuje žádné konkrétní údaje, všechno doplníš do vynechávek. Word šablona funguje i v LibreOffice a Google Docs.
Znění vzoru
Stejný text, jaký najdeš ve Wordu a PDF výše. Údaje v hranatých závorkách doplň podle své situace, u variant „nehodící se škrtněte“ nech jen tu, která platí.
ŽÁDOST O ROČNÍ ZÚČTOVÁNÍ ZÁLOH A DAŇOVÉHO ZVÝHODNĚNÍ
podle § 38ch zákona č. 586/1992 Sb., o daních z příjmů, za zdaňovací období (rok) [doplňte]
Plátce daně (poslední zaměstnavatel v roce):
Název / jméno: [doplňte: jméno a příjmení nebo název] IČO: [doplňte]
Sídlo / adresa: [doplňte]
Poplatník (zaměstnanec):
Jméno a příjmení: [doplňte] Rodné číslo: [doplňte]
Bydliště: [doplňte]
I. Žádám o provedení ročního zúčtování záloh a daňového zvýhodnění a prohlašuji, že
a) ve zdaňovacím období jsem pobíral(a) mzdu pouze od jednoho plátce daně, nebo postupně od více plátců daně (ne souběžně v jednom kalendářním měsíci), a u všech jsem učinil(a) prohlášení poplatníka podle § 38k, případně ho činím dodatečně u tohoto plátce nejpozději do 15. února,
b) nejsem povinen (povinna) podat daňové přiznání: kromě mzdy nemám příjmy podle § 7 až 10 zákona o daních z příjmů (podnikání, kapitál, nájem, ostatní) vyšší než 20 000 Kč, nepočítaje příjmy osvobozené a zdaněné srážkovou daní,
c) předchozí plátci daně v tomto zdaňovacím období (potvrzení o zdanitelných příjmech přikládám od každého):
- Předchozí plátce daně (název, IČO): [doplňte], období od [doplňte] do [doplňte], potvrzení přiloženo ano / ne
- Předchozí plátce daně (název, IČO): [doplňte], období od [doplňte] do [doplňte], potvrzení přiloženo ano / ne
II. V ročním zúčtování uplatňuji (zaškrtněte a doložte)
[ ] slevu na manžela nebo manželku podle § 35ba odst. 1 písm. b): jméno [doplňte], rodné číslo [doplňte]; prohlašuji, že vlastní příjmy manžela nebo manželky za zdaňovací období nepřesáhly 68 000 Kč a že pečuje o dítě do 3 let věku (čestné prohlášení manžela nebo manželky přikládám),
[ ] slevu na invaliditu nebo slevu pro držitele průkazu ZTP/P dodatečně za měsíce: [doplňte],
[ ] nezdanitelné části základu daně podle § 15:
- Úroky z úvěru na bydlení (§ 15 odst. 3 a 4): [doplňte] Kč, doklad potvrzení banky o zaplacených úrocích a smlouva
- Bezúplatná plnění (dary), včetně darování krve (§ 15 odst. 1): [doplňte] Kč, doklad potvrzení příjemce daru
- Příspěvky na penzijní připojištění, doplňkové penzijní spoření, DIP (§ 15 odst. 5): [doplňte] Kč, doklad potvrzení penzijní společnosti nebo poskytovatele
- Pojistné na soukromé životní pojištění (§ 15 odst. 5): [doplňte] Kč, doklad potvrzení pojišťovny
- Pojištění dlouhodobé péče (§ 15 odst. 5): [doplňte] Kč, doklad potvrzení pojišťovny
[ ] daňové zvýhodnění na vyživované děti dodatečně za měsíce, kdy nebylo uplatněno v prohlášení poplatníka:
- 1. dítě: jméno a příjmení [doplňte], rodné číslo [doplňte], uplatňuji ve výši na 1. / 2. / 3. a další dítě, za měsíce [doplňte]
- 2. dítě: jméno a příjmení [doplňte], rodné číslo [doplňte], uplatňuji ve výši na 1. / 2. / 3. a další dítě, za měsíce [doplňte]
III. Přiložené doklady (zaškrtněte)
[ ] potvrzení o zdanitelných příjmech od předchozích plátců daně (tiskopis 5460) [ ] potvrzení zaměstnavatele druhého z poplatníků nebo jeho čestné prohlášení o neuplatnění zvýhodnění na děti
[ ] potvrzení o zaplacených úrocích [ ] potvrzení o darech [ ] potvrzení o příspěvcích na penzijní produkty a DIP [ ] potvrzení o pojistném na životní pojištění [ ] potvrzení o studiu zletilého dítěte [ ] čestné prohlášení manžela nebo manželky o příjmech
Prohlašuji, že všechny uvedené údaje jsou pravdivé a úplné a že jsem plátci daně oznámil(a) všechny změny rozhodné pro slevy a daňové zvýhodnění.
V [doplňte: místo] dne [doplňte: datum]
[doplňte: podpis poplatníka]
Žádost převzal plátce daně dne [doplňte]: [doplňte: jméno a podpis]
Poznámka: Lhůty podle § 38ch: žádost a všechny doklady odevzdejte plátci daně nejpozději do 15. února po skončení zdaňovacího období (za rok 2026 do 15. února 2027). Plátce daně provede zúčtování nejpozději do 31. března a přeplatek vyšší než 50 Kč vrátí nejpozději při zúčtování mzdy za březen. Případný nedoplatek se poplatníkovi nesráží. Kdo termín nestihne nebo je povinen podat daňové přiznání, uplatní slevy a odpočty sám v přiznání.
Co je roční zúčtování záloh a daňového zvýhodnění
Zaměstnavatel ti během roku sráží z každé mzdy zálohu na daň a odečítá jen měsíční slevy z prohlášení poplatníka: slevu na poplatníka 2 570 Kč a daňové zvýhodnění na děti. Řada slev a odpočtů se ale uplatňuje jen jednou ročně, a proto ti na zálohách skoro vždy vezme víc, než kolik dělá skutečná roční daň. Roční zúčtování podle § 38ch zákona č. 586/1992 Sb. tento rozdíl narovná: zaměstnavatel spočítá daň z úhrnu mezd za rok, uplatní roční slevy a odpočty a přeplatek ti vrátí.
Vždy jen ve tvůj prospěch. Nedoplatek z ročního zúčtování se zaměstnanci nesráží (§ 38ch odst. 5). Když ti zúčtování nevyjde na přeplatek, prostě nic nedostaneš a nic nedoplácíš.
Alternativa je daňové přiznání. Kdo podmínky pro zúčtování nesplní nebo zmešká 15. únor, uplatní stejné slevy sám v přiznání k dani z příjmů fyzických osob. Celý proces včetně příkladu s přeplatkem 13 050 Kč popisuje článek roční zúčtování daně: návod.
Kdo může požádat a do kdy: podmínky a termíny
| Podmínka | Co to znamená | Paragraf |
|---|---|---|
| Jeden plátce nebo více plátců postupně | Mzdu jsi v roce bral od jednoho zaměstnavatele, nebo od více zaměstnavatelů za sebou, ne souběžně v jednom měsíci. | § 38ch odst. 1 ZDP |
| Prohlášení poplatníka u všech plátců | U každého zaměstnavatele v roce jsi učinil růžové prohlášení; chybějící lze doplnit u posledního plátce do 15. února. | § 38ch odst. 1, § 38k odst. 7 ZDP |
| Bez povinnosti podat přiznání | Jiné příjmy podle § 7 až 10 (podnikání, kapitál, nájem, ostatní) nepřesáhly 20 000 Kč, nepočítaje osvobozené a srážkové. | § 38g odst. 2 ZDP |
| Žádost u posledního plátce do 15. února | Za rok 2026 do pondělí 15. února 2027; při zániku zaměstnavatele bez nástupce u finančního úřadu. | § 38ch odst. 1 a 2 ZDP |
| Doklady do 15. února | Potvrzení od předchozích plátců a doklady k odpočtům; bez nich plátce zúčtování neprovede. | § 38ch odst. 3 ZDP |
| Výpočet do 31. března, přeplatek s březnovou mzdou | Přeplatek nad 50 Kč vrátí plátce nejpozději při zúčtování mzdy za březen; nedoplatek se nesráží. | § 38ch odst. 4 a 5 ZDP |
ZDP je zákon č. 586/1992 Sb., o daních z příjmů. Termín 15. února je tvrdý: kdo ho zmešká, o slevy nepřichází, ale podává přiznání sám (papírově do 1. dubna 2027, elektronicky do 3. května 2027, protože 1. květen 2027 je sobota a svátek). Potvrzení od předchozích zaměstnavatelů ti vystaví do 10 dnů od žádosti, vzor a náležitosti najdeš na stránce potvrzení o zdanitelných příjmech. Termíny přiznání za rok 2026 shrnuje článek daňové přiznání 2026.
Co k žádosti doložit
| Co uplatňuješ | Doklad |
|---|---|
| Potvrzení o zdanitelných příjmech od předchozích zaměstnavatelů (tiskopis 5460) | Od každého plátce v roce, včetně dohod, u kterých jsi podepsal prohlášení. Zaměstnavatel ho vystaví do 10 dnů od žádosti (§ 38j odst. 3). |
| Sleva na manžela či manželku | Čestné prohlášení partnera, že jeho vlastní příjmy nepřesáhly 68 000 Kč, a doklad o péči o dítě do 3 let (rodný list). |
| Úroky z úvěru na bydlení | Potvrzení banky nebo stavební spořitelny o zaplacených úrocích za rok, při prvním uplatnění i smlouva a doklad o vlastnictví. |
| Dary a darování krve | Potvrzení příjemce daru o výši a účelu; u krve potvrzení transfuzní stanice (3 000 Kč za odběr). |
| Penzijní připojištění, doplňkové penzijní spoření, DIP | Roční potvrzení penzijní společnosti nebo poskytovatele DIP o zaplacených příspěvcích, při prvním uplatnění i smlouva. |
| Životní pojištění a pojištění dlouhodobé péče | Roční potvrzení pojišťovny o zaplaceném pojistném, při prvním uplatnění i smlouva. |
| Daňové zvýhodnění na děti uplatňované dodatečně | Rodný list, u zletilého dítěte potvrzení o studiu, potvrzení zaměstnavatele druhého z rodičů nebo jeho čestné prohlášení, že zvýhodnění neuplatňuje. |
Vzor potvrzení o zdanitelných příjmech a čestné prohlášení druhého z rodičů o neuplatnění zvýhodnění na dítě máme ke stažení zvlášť. Limity odpočtů a slevu na manželku rozebírá článek sleva na manželku 2026.
Jak vyplnit žádost o roční zúčtování krok za krokem
| Krok | Co vyplnit a doložit |
|---|---|
| 1. Plátce a poplatník | Název a IČO posledního zaměstnavatele v roce, tvoje jméno, rodné číslo a bydliště. Rok v záhlaví je rok, za který se zúčtování dělá, tedy 2026. |
| 2. Oddíl I: podmínky | Potvrď, že jsi měl jen jednoho plátce nebo více plátců postupně, u všech jsi učinil prohlášení a nepodáváš přiznání. Do tabulky vypiš předchozí zaměstnavatele a zaškrtni, že přikládáš jejich potvrzení. |
| 3. Oddíl II: sleva na manžela či manželku | Jméno a rodné číslo partnera, prohlášení o příjmech do 68 000 Kč a péči o dítě do 3 let. Přilož jeho čestné prohlášení. |
| 4. Oddíl II: nezdanitelné části | Úroky, dary, penzijko a DIP, životní pojištění: do tabulky doplň roční částky podle potvrzení. Maximum za penzijní produkty a životní pojištění je dohromady 48 000 Kč. |
| 5. Oddíl II: děti dodatečně | Jen když zvýhodnění za některé měsíce nebylo v prohlášení poplatníka. Uveď dítě, pořadí (1., 2., 3. a další) a měsíce. |
| 6. Oddíl III: přílohy | Zaškrtni, co přikládáš. Bez potvrzení od předchozích plátců zaměstnavatel zúčtování neprovede. |
| 7. Podpis a převzetí | Podepiš, nech si potvrdit datum převzetí. Odevzdej nejpozději 15. února 2027; zaměstnavatel spočítá daň do 31. března a přeplatek pošle s březnovou mzdou. |
Kdy místo žádosti podat daňové přiznání
Vedlejší podnikání nebo nájem: jakmile příjmy podle § 7 až 10 přesáhnou 20 000 Kč za rok (od roku 2023 zvýšeno z 6 000 Kč), roční zúčtování u zaměstnavatele nepřipadá v úvahu a podáváš přiznání, do kterého uvedeš mzdu podle potvrzení o zdanitelných příjmech i podnikání (§ 38g odst. 2).
Dva zaměstnavatelé souběžně: když jsi měl ve stejném měsíci mzdu od dvou plátců, u druhého bez prohlášení, zúčtování nejde a přiznání je povinné. Netýká se dohod do limitu zdaněných srážkovou daní, ty se do přiznání zahrnout jen můžeš, když se ti to vyplatí.
Neučiněné prohlášení nebo zmeškaný termín: když jsi u některého zaměstnavatele v roce prohlášení nepodepsal a nedoplnil ho do 15. února, nebo jsi žádost nestihl, uplatníš slevy v přiznání. Daňoví nerezidenti uplatňující slevu na manželku, děti nebo odpočty podávají přiznání vždy.
Sleva na studenta až za rok 2027: zákon č. 180/2026 Sb. vrací slevu na studenta a školkovné od 1. 1. 2027. V žádosti o roční zúčtování za rok 2026 je ještě uplatnit nelze, poprvé půjdou do zúčtování za rok 2027. Co se mění v prohlášení na rok 2027, rozebírá článek prohlášení poplatníka 2027.
Často kladené otázky
Kdo může o roční zúčtování požádat?
Zaměstnanec, který měl v roce příjmy ze zaměstnání jen od jednoho zaměstnavatele nebo od více zaměstnavatelů postupně za sebou, u všech učinil prohlášení poplatníka (růžové prohlášení podle § 38k) a není povinen podat daňové přiznání. Přiznání musí podat ten, kdo měl vedle mzdy jiné příjmy podle § 7 až 10 vyšší než 20 000 Kč (podnikání, nájem, ostatní), kdo měl souběžně dva zaměstnavatele v jednom měsíci, nebo kdo u některého plátce prohlášení neučinil a nedoplnil ho do 15. února (§ 38ch odst. 1 a § 38g odst. 2).
Do kdy musím žádost podat?
Nejpozději do 15. února po skončení roku, za rok 2026 tedy do pondělí 15. února 2027, a to u posledního zaměstnavatele, u kterého jsi v roce pracoval. Do stejného data musíš dodat i všechny doklady, jinak zaměstnavatel zúčtování neprovede (§ 38ch odst. 3). Kdo termín zmešká, o slevy nepřijde, ale musí si sám podat daňové přiznání, papírově do 1. dubna 2027, elektronicky do 3. května 2027.
Co když jsem během roku změnil zaměstnání?
Zúčtování ti udělá poslední zaměstnavatel, ale jen když mu doložíš potvrzení o zdanitelných příjmech od každého předchozího plátce v roce (tiskopis 5460). Bez něj nemůže sečíst mzdy, zálohy a slevy za celý rok. O potvrzení požádej při odchodu, nejpozději začátkem února; zaměstnavatel ho má povinnost vystavit do 10 dnů od žádosti a pevné datum vydání zákon nestanoví. Podmínkou je, že zaměstnání šla za sebou, ne souběžně ve stejném měsíci.
Kdy dostanu přeplatek?
Zaměstnavatel provede výpočet nejpozději do 31. března a přeplatek vyšší než 50 Kč vrátí nejpozději při zúčtování mzdy za březen, tedy obvykle v dubnové výplatě (§ 38ch odst. 5). Případný nedoplatek se zaměstnanci nesráží; roční zúčtování je vždy jen ve prospěch poplatníka. Když ti vyjde nedoplatek, například po dodatečném zjištění, že jsi neměl na slevu nárok, řeší se to opravou podle § 38i, ne zúčtováním.
Které slevy a odpočty se uplatňují až v ročním zúčtování?
Sleva na manžela či manželku s příjmy do 68 000 Kč pečující o dítě do 3 let (24 840 Kč), nezdanitelné části základu daně podle § 15: úroky z úvěru na bydlení, dary včetně darování krve, příspěvky na penzijní připojištění, doplňkové penzijní spoření, DIP a životní pojištění (dohromady až 48 000 Kč ročně) a pojištění dlouhodobé péče. Dodatečně lze uplatnit i měsíční slevy a daňové zvýhodnění na děti za měsíce, kdy nebyly v prohlášení poplatníka, například kvůli pozdě dodanému rodnému listu.
Je náš vzor oficiální tiskopis?
Ne. Oficiální je tiskopis 25 5457/B MFin 5457/B, Žádost o roční zúčtování záloh a daňového zvýhodnění, který zveřejňuje Finanční správa a který většina mzdových programů vyplňuje elektronicky. Náš vzor má stejnou logiku oddílů, slouží k přípravě údajů, kontrole příloh a malým zaměstnavatelům bez mzdového softwaru. Elektronická podoba žádosti je od roku 2018 přípustná, pokud plátce zajistí jednoznačnou identifikaci poplatníka (§ 38k odst. 4).
Podnikáš vedle zaměstnání? DokladBot ti připraví podklady k přiznání
Faktury, účtenky a přehled příjmů za rok vyřídíš jednou zprávou ve WhatsApp. DokladBot pohlídá termíny i to, kdo ti ještě nezaplatil.
Vyzkoušej zdarmaZdroje
- Zákon č. 586/1992 Sb., o daních z příjmů, § 38ch (roční zúčtování záloh a daňového zvýhodnění, lhůty 15. února a 31. března), § 38g odst. 2 (kdy zaměstnanec nemusí podat přiznání), § 38k (prohlášení poplatníka), § 38l (prokazování nároku na slevy a odpočty), § 15 (nezdanitelné části základu daně), § 35ba (slevy na dani).
- Finanční správa: daňové tiskopisy, tiskopis 25 5457/B MFin 5457/B (Žádost o roční zúčtování záloh a daňového zvýhodnění), 25 5457 (prohlášení poplatníka) a 25 5460 (potvrzení o zdanitelných příjmech).
Související vzory a nástroje
- Prohlášení poplatníka (růžové prohlášení): vzor a návod 2026
- Potvrzení o zdanitelných příjmech (tiskopis 5460): vzor
- Čestné prohlášení o neuplatnění slevy na dítě: vzor
- Roční zúčtování daně: návod, termíny, kdy podat přiznání
- Roční zúčtování: heslo ve slovníku
- Všechny vzory dokumentů ke stažení zdarma
Chcete to mít bez ruční práce?
Porovnali jsme programy, které tuhle agendu zvládnou za vás, a připravili kalkulačky zdarma.