EET 2.0 a stánkový prodej 2027: trhy, farmáři, stánkaři
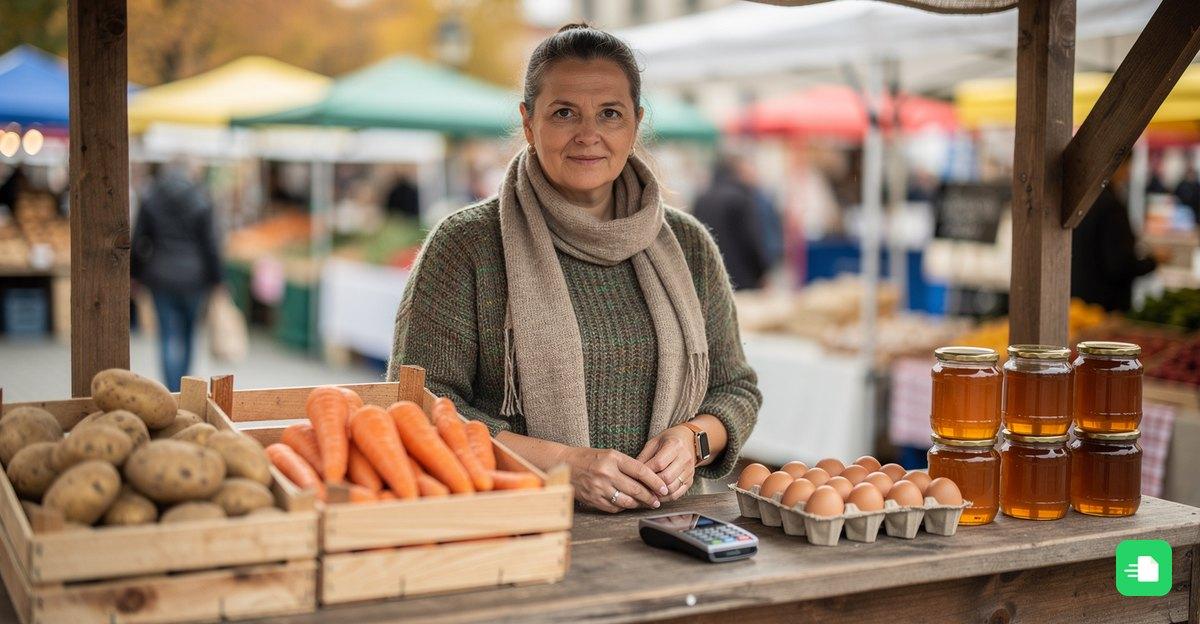
Ano, EET 2.0 se na stánkový prodej vztahuje. Od 1. 1. 2027 (§ 36 zákona č. 180/2026 Sb.) eviduje stánkař každou platbu přijatou na místě: hotovost, kartu i QR platbu (§ 5 a § 6). Mobilní provozovna výjimkou není (odpověď Finanční správy č. 192). Vánoční trhy v prosinci 2026 se neevidují. Paušalista v prvním pásmu, jehož příjmy ze samostatné činnosti za rok 2026 nepřesáhly 1 000 000 Kč, může zvolit EET OFF za 1 400 Kč měsíčně, oznámení pro rok 2027 podává do 11. 1. 2027.
Aktualizováno 20. 11. 2026 podle zákona č. 180/2026 Sb., webu eet.gov.cz a zveřejněných odpovědí Finanční správy.
EET 2.0 na stánku ve zkratce
- Start: 1. 1. 2027. Adventní a vánoční trhy 2026 jsou bez EET, první trhy roku 2027 už s ní.
- Co se eviduje: kontaktní platby, tedy hotovost, karta i QR kód přijaté na stánku, u pojízdné prodejny nebo při prodeji ze dvora.
- Kdo neeviduje: kdo nepodniká (příležitostný prodej přebytků), paušalista v režimu EET OFF a prodejce sladkovodních ryb od 18. do 24. prosince za podmínek § 13.
- Signál: existuje jen online režim, při výpadku se tržba doposílá nejpozději do 48 hodin (§ 20).
- Účtenka: zákon o evidenci tržeb ji nevyžaduje, tiskárnu kvůli EET nepotřebuješ.
- Evidenční jednotka: stánek bez pevného základu a food truck jsou v DIS+ druh Mobilní provozovna.
- Pokuta: za nezaslání údajů o tržbě až 500 000 Kč (§ 24).
Nejsi si jistý, jestli se tě evidence týká? Rychlou odpověď dá EET kalkulačka, obecná pravidla shrnuje průvodce EET 2.0.
Proč stánek nemá výjimku
Evidovanou tržbou je kontaktní platba, která zakládá příjem z podnikání (§ 4, § 5 a § 7). Kontaktní je platba v osobním kontaktu s podnikatelem nebo platba v jeho provozovně či dopravním prostředku (§ 6 odst. 1). Prodej přes pult na trhu splňuje obojí.
Na dotaz, zda evidenci podléhají podnikatelé s mobilní provozovnou typu stánkaři a kolotočáři, odpověděla Finanční správa jednoznačně: ano, podléhají, a jen kvůli tomu, že nemají kamennou provozovnu, je z evidence vyloučit nelze (dotaz č. 192). Odpověď vychází z návrhu zákona k 5. 3. 2026, vyhlášené znění § 6 a výčet výjimek v § 11 až § 13 jí ale odpovídají: stánkový prodej mezi výjimkami není.
Úlevou je, že se neposílá sazba DPH ani seznam zboží. Odesílá se tvoje identifikační číslo (DIČ), celková částka, datum a čas, označení evidenční jednotky a pokladního zařízení, pořadové číslo tržby a identifikace zprávy (§ 17 odst. 1). Nákup s různými sazbami DPH zaeviduješ jednou částkou.
Vánoční trhy 2026 a první trhy 2027
| Kdy prodáváš | Evidence tržeb |
|---|---|
| Adventní a vánoční trhy do 31. 12. 2026 | Ne, zákon ještě není účinný |
| Trh, který pokračuje po Novém roce (od 1. 1. 2027) | Ano |
| Leden 2027 | Ano, podle Finanční správy v pilotním režimu |
| Velikonoční, farmářské a letní trhy 2027 | Ano |
| Prodej kaprů od 18. do 24. 12. 2027 | Ne, pokud stánek splní podmínky § 13 |
K lednu: podle tiskové zprávy z 2. 11. 2026 se tržby v lednu 2027 evidují už standardně, Finanční správa ale plnění povinností nebude vymáhat. Zákon samotný žádné bezsankční období neobsahuje, proto s evidencí počítej od prvního prodejního dne. Termíny jsou na stránce harmonogram EET 2.0.
Kdo evidovat nemusí
Příležitostný prodej přebytků ze zahrady
Evidují se jen příjmy z podnikání (§ 7). Finanční správa k tomu uvádí, že příjmy z příležitostných činností, které nemají povahu podnikání, evidenci nepodléhají, a jako příklad jmenuje příležitostný prodej přebytků ze zahrádky (dotaz č. 179; přímo květin, zeleniny, ovoce a medu se týká č. 184). Podle odpovědi č. 179 jde o ostatní příjmy podle § 10 zákona o daních z příjmů.
Odpověď č. 184 ale varuje: pokud činnost vykonáváš opakovaně za účelem dosahování zisku, naplní znaky podnikání a evidence se na ni vztahuje. Rozhoduje tedy povaha činnosti, ne to, jestli máš živnostenský list.
Malý rozsah výjimkou není
Zákon o evidenci tržeb nemá žádný limit obratu ani počtu prodejních dnů. Podle odpovědi č. 207 není rozsah činnosti rozhodující. Podnikatel, který stojí na trhu dva víkendy v roce, eviduje stejně jako ten, kdo prodává denně.
Hranice 50 000 Kč ročně, kterou znáš z daně z příjmů (§ 10 odst. 3 písm. a) zákona o daních z příjmů), je osvobození příležitostných příjmů od daně. S evidencí tržeb nesouvisí a hranicí pro EET není.
Ojedinělá tržba
Neeviduje se příjem, který je z hlediska obvykle přijímaných tržeb ojedinělý (§ 7 odst. 1). Finanční správa to vykládá úzce: jde o situaci, kdy podnikatel v rámci svého obchodního modelu takovou tržbu neočekává a dojde k ní výjimečně nebo náhodně. Pravidelná účast na jednom trhu ročně proto podle tohoto výkladu ojedinělou tržbou nejspíš není: s tržbou počítáš a četnost podle odpovědi č. 207 nerozhoduje. Výslovně tento případ Finanční správa neřeší.
Kdo má osobní nebo věcnou výjimku
Na trzích se nejčastěji potkáš s těmito případy:
- Paušalista v režimu EET OFF (§ 11 odst. 3), podrobnosti níže.
- Obec nebo příspěvková organizace jako prodejce (§ 11 odst. 1), například informační centrum provozované obcí.
- Spolek nebo jiný veřejně prospěšný poplatník s drobnou vedlejší podnikatelskou činností (§ 12 odst. 1 písm. a)). Co je ještě drobná vedlejší činnost, zákon číslem neurčuje.
- Nevidomý podnikatel za podmínek § 11 odst. 4.
Úplný výčet má stránka Co je z evidence tržeb vyjmuto na eet.gov.cz.
Farmáři, prodej ze dvora, med a vejce
Zákon o evidenci tržeb zemědělce nijak zvlášť neupravuje, ve výjimkách (§ 11 až § 13) zemědělská výroba není. Platí proto obecné pravidlo: rozhoduje, jestli jde o podnikání a jestli je platba kontaktní.
| Situace | Evidence tržeb |
|---|---|
| Zemědělský podnikatel prodává na farmářském trhu za hotové nebo kartou | Ano |
| Zemědělský podnikatel prodává ze dvora, zákazník platí na místě | Ano |
| Farmář dodává restauraci na fakturu placenou převodem | Ne, nejde o kontaktní platbu |
| Zahrádkář příležitostně prodá přebytek jablek, vajec nebo medu | Ne, pokud nejde o podnikání |
| Zahrádkář prodává každý týden na trhu za účelem zisku | Ano, činnost má znaky podnikání |
Zemědělský podnikatel podle § 2e zákona č. 252/1997 Sb. provozuje zemědělskou výrobu soustavně, samostatně a za účelem zisku, tedy podniká, a jeho příjmy jsou příjmy ze samostatné činnosti (§ 7 odst. 1 písm. a) zákona o daních z příjmů). Kontaktní platby proto eviduje.
Fyzická osoba, která provozuje jen drobné pěstitelské a chovatelské činnosti nebo prodává nezpracované rostlinné a živočišné výrobky, se jako zemědělský podnikatel evidovat nemusí (§ 2e odst. 2 téhož zákona). Samotné to ale o EET nerozhoduje. I tady platí test z odpovědi č. 184: příležitostný prodej ne, opakovaný prodej za účelem zisku ano.
Co zůstává otevřené: samostatnou odpověď pro zemědělce, včelaře nebo prodej ze dvora Finanční správa k 20. 11. 2026 mezi zveřejněnými dotazy nemá a přesnou hranici mezi příležitostným prodejem a podnikáním neurčuje ani zákon. Pokud si nejsi jistý, zeptej se finančního úřadu. Podle odpovědi č. 188 chybu neuděláš, když spornou tržbu zaeviduješ dobrovolně.
Kapři: prodej ryb před Vánoci
Zákon vyjímá tržby z prodeje sladkovodních ryb a souvisejících služeb uskutečněné vždy v období od 18. do 24. prosince v provozovně, ve které se v tomto období uskutečňují pouze tyto tržby (§ 13 odst. 5 písm. c)).
Z textu plynou tři podmínky:
- Jde o sladkovodní ryby a služby s prodejem související. Které služby to jsou, zákon nevyjmenovává.
- Tržba se uskuteční v sedmi dnech od 18. do 24. prosince. Prodej 17. prosince nebo po Štědrém dni výjimka nekryje.
- V dané provozovně se v tomto období přijímají jen tyto tržby. Stánek, který ke kaprům prodává třeba stromky nebo svařené víno, podmínku podle znění zákona nesplní.
Poprvé se výjimka použije v prosinci 2027. Prodej kaprů o Vánocích 2026 se neeviduje vůbec, protože zákon ještě není účinný.
Samoobslužný prodej na principu důvěry
Bedýnka s vejci u branky nebo samoobslužný stánek s kasičkou nejsou prodejní automat. Zákon má ale i druhou výjimku: neevidují se tržby ze samoobslužného zařízení, které se nachází mimo provozovnu, pokud okolnosti ani při vynaložení přiměřených nákladů neumožňují nebo zásadně ztěžují evidenci tržeb (§ 13 odst. 4).
Podle metodické informace GFŘ jde o zařízení bez lidské obsluhy a definici naplní i takzvaný lesní bar nebo podobná občerstvovací stanice fungující na principu důvěry. Obě podmínky musí být splněny současně a druhá se posuzuje individuálně: porovnávají se náklady na zajištění evidence s výnosy z tržeb a s rizikem jejich zatajení.
Plošnou výjimku pro každý samoobslužný prodej ze dvora z toho vyvodit nelze. Metodika bedýnku u farmy výslovně neuvádí, takže jistotu ti dá jen dotaz na Finanční správu.
Evidenční jednotka pro stánek a pojízdnou prodejnu
Před získáním pokladního certifikátu oznámíš v DIS+ všechny své evidenční jednotky (§ 15). Zákon rozlišuje provozovnu, internetovou stránku nebo aplikaci, dopravní prostředek a poplatníka samotného (§ 3). Formulář v DIS+ nabízí podle letáku Finanční správy podrobnější druhy:
| Jak prodáváš | Druh evidenční jednotky | Co vyplníš |
|---|---|---|
| Stánek bez pevného základu | Mobilní provozovna | Popis umístění |
| Food truck, pojízdná prodejna | Mobilní provozovna, pokud je vozidlo mobilní provozovnou podle živnostenského zákona | Popis umístění |
| Kamenná prodejna na farmě | Pevná (kamenná) provozovna | Adresa provozovny |
| E-shop vedle stánku | Internetová stránka nebo aplikace | URL adresa |
| Tržby přijímané jiným způsobem, například u zákazníka | Poplatník | Adresa sídla |
Pár poznámek z praxe:
- E-shop oznam také, pokud na stánku přijímáš evidované tržby. Oznámení se týká všech evidenčních jednotek, i těch, jejichž tržby evidenci nepodléhají.
- Změny údajů oznam před první další tržbou, nejpozději do 15 dnů (§ 15 odst. 3).
- Stánek, který objíždí různé trhy: leták žádá popis umístění, neříká ale, jak ho vyplnit u stánku, který každý týden stojí jinde, ani zda se má po každém přesunu měnit. Zveřejněnou odpověď na to Finanční správa k 20. 11. 2026 nemá. Zeptej se na infolince, kterou uvádí leták (953 109 109).
- Prodej ze dvora leták výslovně neřeší. Máš-li na statku prodejnu, jde o provozovnu, jinak si zvolený druh nech potvrdit.
Postup v DIS+ krok za krokem je v návodu přihlášení do DIS+ a evidenční jednotka.
Signál na trhu: jen online, doposlat do 48 hodin
Zjednodušený ani offline režim v EET 2.0 není. Finanční správa to říká výslovně: systém počítá pouze s online režimem (dotaz č. 592). Pro náměstí s přetíženou sítí nebo louku bez pokrytí má zákon tento postup:
- Pokladní zařízení pošle tržbu a čeká na potvrzovací kód (POK). Mezní dobu odezvy nastavíš nejméně na 2 sekundy (§ 19).
- Když kód do té doby nepřijde, obsluhuješ dál. Zákazníka nezdržuješ.
- Tržbu odešleš bezodkladně po pominutí příčiny, nejpozději do 48 hodin od jejího uskutečnění (§ 20).
Pokladny bývají podle Finanční správy nastavené tak, že neodeslané tržby pošlou po obnovení spojení samy (dotazy č. 205 a č. 209). Dvě věci je dobré vědět předem:
- Lhůta běží od tržby, ne od konce trhu. Sobotní dopolední prodej musí být odeslaný nejpozději v pondělí dopoledne.
- Uplynutím 48 hodin povinnost nezaniká. Tržbu musíš zaevidovat i potom, za pozdní zaslání ale hrozí pokuta až 500 000 Kč. Správce daně má při jejím ukládání zohlednit okolnosti případu (dotaz č. 594).
Před sezónou si proto ověř, jak se tvoje pokladna nebo aplikace chová bez připojení: jestli tržby ukládá do fronty a jestli je odešle sama.
Čím na stánku evidovat
Stačí chytrý telefon nebo tablet s příslušným softwarem, klasická pokladna není podmínkou. Finanční správa u práce v terénu doporučuje myslet na výdrž baterie a odolnost vůči počasí (dotaz č. 213).
| Řešení | Pro koho | Na co si dát pozor |
|---|---|---|
| Aplikace MOJE eet od Finanční správy | Nejmenší podnikatelé, neplátci DPH | Zdarma, spuštění plánováno na 1. 12. 2026; nejvýše 2 evidenční jednotky, 4 pověření pracovníci a 42 položek v katalogu |
| Pokladní systém nebo mobilní pokladna | Rušné stánky, plátci DPH, sklad | Cena podle dodavatele; ověř frontu neodeslaných tržeb |
| Režim EET OFF | Paušalisté v prvním pásmu | 1 400 Kč měsíčně, bez evidence |
MOJE eet je webová aplikace, která běží v prohlížeči na zařízení připojeném k internetu, a podle Finanční správy není vhodná pro plátce DPH. Podle eet.gov.cz má podporovat automatické opakované odeslání datové zprávy v případě potřeby. Jak se webová aplikace zachová úplně bez připojení, Finanční správa k 20. 11. 2026 nepopsala. Na trhu se slabým pokrytím s tím počítej a po spuštění si to vyzkoušej.
Platební terminál evidenci nenahrazuje. Platbu kartou eviduješ v okamžiku, kdy zákazník zadá příkaz k platbě, ne až když peníze dorazí na účet (§ 16 odst. 2, dotaz č. 594). Rozdíl mezi terminálem a pokladnou vysvětluje článek EET 2.0 a platba kartou.
Aplikaci na EET 2.0 v mobilu připravujeme i v DokladBotu, spuštěná zatím není. Má fungovat tak, že zadáš částku a způsob platby, aplikace tržbu podepíše tvým certifikátem a odešle Finanční správě, bez signálu ji uloží v telefonu a odešle po připojení. Termín ostrého spuštění neslibujeme, proto měj pro 1. 1. 2027 připravenou MOJE eet nebo jinou pokladnu.
Účtenka a cedulka
Účtenku kvůli EET tisknout nemusíš. Zákon o evidenci tržeb povinnost ji vystavit neukládá a potvrzovací kód na dokladu být nemusí. Doklad o koupi na žádost zákazníka ale můžeš být povinen vydat podle zákona o ochraně spotřebitele, plátce DPH podle zákona o DPH (dotazy č. 210 a č. 590). Cedulku s informačním oznámením nový zákon také nezná, podrobnosti jsou v článku EET cedulka od 2027.
EET OFF pro paušalisty: vyplatí se sezónnímu stánkaři?
Pokud jsi poplatník v prvním pásmu paušálního režimu a tvoje příjmy ze samostatné činnosti za rok 2026 nepřesáhly 1 000 000 Kč, můžeš se evidenci vyhnout přirážkou 1 400 Kč měsíčně. Oznámení pro rok 2027 je třeba podat do 11. 1. 2027. Podle eet.gov.cz je oznámení podané po lhůtě neúčinné a zpoždění nelze napravit.
Příklad výpočtu pro stánkaře, který prodává jen o adventu a o Velikonocích:
| Varianta | Náklad za rok 2027 |
|---|---|
| EET OFF při paušálním režimu po celý rok: 12 měsíců × 1 400 Kč | 16 800 Kč |
| Evidence v aplikaci MOJE eet | 0 Kč za aplikaci |
Odhlásit se z přirážky jde až ke konci roku (§ 2b odst. 4 písm. c) a § 38ldc zákona o daních z příjmů). Pokud jsi v paušálním režimu celý rok, platíš přirážku za všech dvanáct měsíců, i když stánek postavíš jen na pár týdnů. Přirážka se počítá za kalendářní měsíce, kdy jsi k ní přihlášený (§ 7a odst. 7), takže kratší dobu vyjde jen tomu, kdo během roku přestane být paušalistou v prvním pásmu, například přeruší činnost (§ 2b odst. 4 písm. b)). U sezónního prodeje proto EET OFF vychází draho. Smysl dává tomu, kdo prodává celý rok a evidovat nechce. Vlastní čísla si dosaď na stránce EET OFF: kalkulace.
Kdo podává daňové přiznání a evidovat začne, může v prvním zdaňovacím období, ve kterém zaevidoval povinně evidovanou tržbu, uplatnit slevu na evidenci tržeb až 5 000 Kč (§ 35be zákona o daních z příjmů). Sleva je omezená kladným rozdílem mezi 15 % dílčího základu daně ze samostatné činnosti a základní slevou na poplatníka, při nízkém zisku ze sezónního prodeje proto může být nižší nebo nulová. Paušalista, jehož daň se rovná paušální dani, přiznání nepodává, a slevu tak podle textu zákona nemá jak uplatnit. Finanční správa se k tomu výslovně nevyjádřila, podrobnosti jsou v článku sleva na evidenci tržeb.
Festivaly, food trucky, kolotoče a stánky s rychlým občerstvením
- Rychlý provoz: podle odpovědi č. 209 má evidence fronty nezdržovat: stačí mezní doba odezvy 2 sekundy, neposílá se sazba DPH a nevydává se účtenka.
- Kolotoče a pouťové atrakce: odpověď č. 192 je jmenuje výslovně, evidují.
- Food truck: v DIS+ druh Mobilní provozovna, pokud je vozidlo mobilní provozovnou podle živnostenského zákona. Specifika prodeje kávy a občerstvení z okýnka rozebírá článek EET 2.0 pro kavárny, baristy a foodtrucky.
- Festivalové náramky a čipy: podle odpovědi č. 584 se u kontaktních plateb eviduje nabití kreditu i jeho čerpání.
- Pořadatel vybírá tržby za stánkaře: zákon zná nepřímé zastoupení (§ 9) i pověření k evidování (§ 10). Před akcí si s pořadatelem písemně ujasni, kdo eviduje.
Co udělat do konce roku 2026
- Ujasni si, jestli podnikáš a jestli přijímáš kontaktní platby. Pomůže EET kalkulačka.
- Paušalista v prvním pásmu: rozhodni se o EET OFF a oznámení podej do 11. 1. 2027.
- V DIS+ aktivuj evidenci tržeb, oznam evidenční jednotky a vygeneruj pokladní certifikát. Jde to od 1. 11. 2026.
- Vyber řešení a vyzkoušej ho tam, kde prodáváš, hlavně při slabém signálu.
- Zauč brigádníky. V MOJE eet můžeš pověřit nejvýše čtyři.
Časté otázky
Musí mít stánkař EET v roce 2027?
Ano. Od 1. 1. 2027 eviduje každý podnikatel kontaktní platby, tedy hotovost, kartu i QR platbu přijatou na stánku. Mobilní provozovna není důvodem k vynětí (odpověď Finanční správy č. 192). Evidovat nemusí jen ten, kdo spadá pod zákonnou výjimku, například paušalista přihlášený k EET OFF.
Platí EET na vánočních trzích 2026?
Ne. Zákon je účinný od 1. 1. 2027 (§ 36), prosincové trhy 2026 se proto neevidují. Tržby přijaté od 1. 1. 2027 už ano, i když trh začal v prosinci. Leden 2027 je podle Finanční správy pilotní režim, ve kterém plnění povinností nebude vymáhat.
Musím evidovat prodej přebytků ze zahrádky?
Příležitostný prodej, který nemá povahu podnikání, evidenci nepodléhá. Pokud prodáváš opakovaně za účelem zisku, jde o podnikání a kontaktní platby eviduješ. Korunový limit zákon o evidenci tržeb nemá.
Jak evidovat EET bez internetu na trhu?
Offline režim neexistuje. Tržbu, kterou se nepodařilo odeslat, pošleš bezodkladně po obnovení spojení, nejpozději do 48 hodin od jejího uskutečnění (§ 20). Většina pokladen to udělá automaticky.
Potřebuji na stánku tiskárnu účtenek?
Kvůli EET ne, zákon o evidenci tržeb účtenku nevyžaduje. Povinnost vydat na žádost zákazníka doklad o koupi podle zákona o ochraně spotřebitele tím není dotčena. Aplikace MOJE eet umí vytvořit doklad v PDF.
Jakou evidenční jednotku má stánek?
Stánek bez pevného základu a food truck oznámíš v DIS+ jako Mobilní provozovnu a vyplníš popis umístění. Kamenná prodejna je pevná provozovna s adresou.
Vztahuje se EET na prodej medu a vajec ze dvora?
Podle toho, jestli jde o podnikání. Zemědělský podnikatel a každý, kdo prodává soustavně za účelem zisku, platby na místě eviduje. Příležitostný prodej přebytků ne. Zvláštní výjimku pro med, vejce ani prodej ze dvora zákon nemá a přesnou hranici Finanční správa nezveřejnila.
Jaká je pokuta za neevidování na trhu?
Za porušení povinnosti zaslat údaje o tržbě lze uložit pokutu do 500 000 Kč (§ 24), stejná horní hranice platí pro závažné ztěžování nebo maření evidence (§ 23). Pokutu příkazem na místě může uložit i celní úřad (§ 25). Více na stránce pokuty v EET 2.0.
EET 2.0 v dalších oborech
Kavárny a foodtrucky, Restaurace, Řemeslníci, Kadeřnictví a kosmetika, E-shopy, Taxi a doprava. Termíny, výjimky a povinnosti podle typu podnikatele shrnuje stránka EET 2.0: od kdy platí a koho se týká.
Faktury za zboží a účtenky z velkoobchodu můžeš vyfotit a poslat DokladBotu přes WhatsApp. Zkušební verze trvá 7 dní a obsahuje 150 kreditů. Vyzkoušej DokladBot.
Zdroje a právní předpisy
- Zákon č. 180/2026 Sb., o evidenci tržeb a o změně některých dalších zákonů (§ 3, § 5 až § 7, § 11, § 13, § 15, § 17, § 19, § 20, § 24, § 36; § 30 mění zákon o daních z příjmů (§ 2b, § 7a odst. 7, § 35be, § 38ldc))
- eet.gov.cz: Co je z evidence tržeb vyjmuto
- Finanční správa, dotaz č. 192: stánkaři a kolotočáři s mobilní provozovnou
- Finanční správa, dotaz č. 184: prodej sezónních přebytků z vlastní zahrady
- Finanční správa, dotaz č. 207: činnost v malém rozsahu a ojedinělá tržba
- Finanční správa, dotaz č. 209: rychloobrátkové stánky
- Finanční správa, dotaz č. 594: porucha pokladního zařízení a výpadek připojení
- Finanční správa, dotaz č. 592: existuje jiný než online režim
- Finanční správa, dotaz č. 620: komu je určena aplikace MOJE eet a její omezení
- Finanční správa, dotaz č. 179: jakých druhů příjmů se evidence tržeb týká
- Finanční správa, dotaz č. 205: výpadek internetového připojení
- Finanční správa, dotaz č. 210: tisk účtenky
- Finanční správa, dotaz č. 213: druh pokladního zařízení
- Finanční správa, dotaz č. 584: NFC platby a náramky
- Finanční správa, dotaz č. 590: účtenka na žádost zákazníka a potvrzovací kód
- Finanční správa: leták Evidenční jednotka v EET 2.0 (PDF)
- GFŘ: Metodická informace k výjimce pro prodejní automaty a samoobslužná zařízení (PDF)
- eet.gov.cz: Jak a kdy se přihlásit k režimu EET OFF
- eet.gov.cz: tisková zpráva z 2. 11. 2026 (leden 2027 jako pilotní režim)
- Zákon č. 252/1997 Sb., o zemědělství, § 2e
- Zákon č. 586/1992 Sb., o daních z příjmů, § 7 a § 10
Nechcete ztrácet čas s papírováním?
Vyzkoušejte DokladBot, účetnictví přes WhatsApp. Vyfoťte účtenku a máte zaúčtováno. Začínáte se 7 dny zdarma na všechny funkce, až 100 účtenek a faktur.
Robot radí: článek máte přečtený, počítání nechte kalkulačce. Ta se v desetinné čárce nesplete a na termín nezapomene.
Užitečné nástroje a stránky
Vzory dokumentů ke stažení
Související články
EET 2.0 a QR platba: kdy se eviduje a kdy ne
QR platba je převod z účtu na účet, přesto se v EET 2.0 eviduje, pokud zákazník platí na místě. Rozhoduje, kde a kdy platí, ne čím. Rozhodovací tabulka pro kadeřnice, řemeslníky, rozvoz, e-shop i stánek.
Sleva na evidenci tržeb 2027: až 5 000 Kč za EET 2.0
S EET 2.0 se vrací jednorázová sleva na dani až 5 000 Kč. Náleží fyzickým osobám za rok, kdy poprvé povinně zaevidují tržbu, a její výše závisí na základu daně z podnikání. Přesný vzorec, tři příklady a přehled, kdo slevu nedostane.
EET 2.0 pro taxi a dopravu 2027: Uber, Bolt, klasické taxi
Taxikáři, řidiči Uber/Bolt a dopravci řeší EET 2.0 podle způsobu úhrady. Hotovost a karta v autě = EET. Aplikační platby přes platformu = ne. Detailní rozbor.