Darovací smlouva: vzor na peníze a na auto, potvrzení o daru a daň z daru v roce 2026
Darovací smlouva je smlouva podle § 2055 občanského zákoníku, kterou dárce bezplatně převádí vlastnictví věci nebo peněz na obdarovaného a ten dar přijímá. Písemná musí být u nemovitosti a u daru, který se nepředává hned (§ 2057). Darovací daň od roku 2014 neexistuje: dary v rodině jsou od daně z příjmů osvobozené bez limitu, od ostatních lidí do 50 000 Kč za rok od téhož dárce. Stáhni si zdarma vzor na peníze, na auto a potvrzení o daru pro odpočet z daní.
Aktualizováno 20. listopadu 2026
Rychlá odpověď: do darovací smlouvy napiš, kdo komu co daruje, že je to bezplatně, že obdarovaný dar přijímá a kdy a jak se dar předá. U peněz a auta stačí prosté podpisy, u nemovitosti je nutná písemná smlouva s ověřenými podpisy a vklad do katastru (poplatek 2 000 Kč). Osvobozený dar vyšší než 5 000 000 Kč musí obdarovaný oznámit finančnímu úřadu, jinak hrozí pokuta až 15 % z částky. Dar na veřejně prospěšný účel si dárce za rok 2026 odečte od základu daně až do 30 %.
Vzor darovací smlouvy a potvrzení o daru ke stažení
Vzor je určen pro běžné situace OSVČ a malých firem a nenahrazuje právní službu. Před použitím ho přizpůsobte své situaci; u vyšších částek, sporů nebo nejasností se poraďte s advokátem. Vzory jsou určené pro darování peněz, auta a jiných movitých věcí a pro potvrzení o daru. Pro darování nemovitosti, obchodního podílu nebo pro dar s věcným břemenem je nepoužívej, tam patří smlouva od advokáta nebo notáře.
- Word
- Bez registrace
- Platné pro rok 2026
Darovací smlouva na peníze ve Wordu
Word (DOCX) · 82 kB
Darovací smlouva na peněžitý dar podle § 2055 občanského zákoníku: dárce, obdarovaný, částka, předání hotově nebo převodem, volitelný účel a prohlášení o příbuzenském vztahu pro doložení osvobození od daně.
Stáhnout zdarma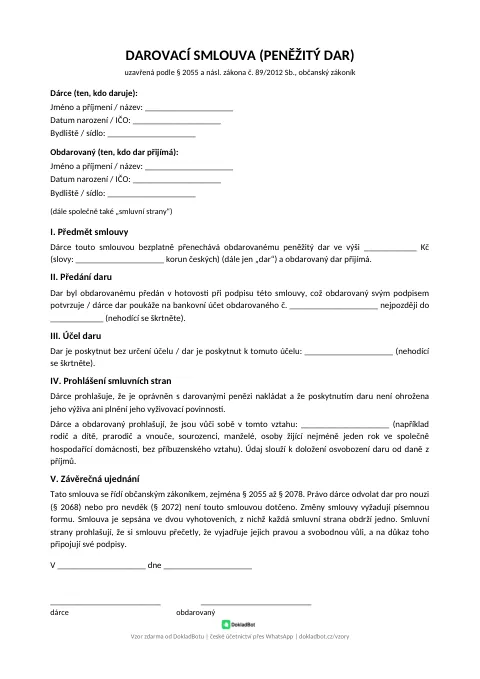
Darovací smlouva na peníze v PDF
PDF · 38 kB
Stejný vzor k tisku a ručnímu vyplnění, dvě vyhotovení pro obě strany.
Stáhnout zdarmaDarovací smlouva na auto ve Wordu
Word (DOCX) · 83 kB
Darovací smlouva na motorové vozidlo: značka a typ, registrační značka, VIN, stav tachometru, známé vady, předání dokladů a klíčů a závazek podat žádost o přepis do 10 pracovních dnů.
Stáhnout zdarma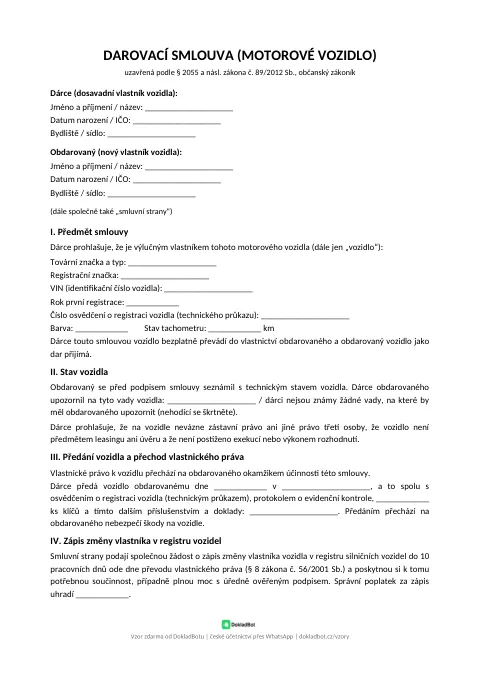
Darovací smlouva na auto v PDF
PDF · 42 kB
Stejný vzor k tisku a ručnímu vyplnění.
Stáhnout zdarmaPotvrzení o daru ve Wordu
Word (DOCX) · 82 kB
Potvrzení příjemce daru pro odpočet od základu daně podle § 15 odst. 1 a § 20 odst. 8 zákona o daních z příjmů: dárce, příjemce, předmět a hodnota daru, účel a datum poskytnutí.
Stáhnout zdarma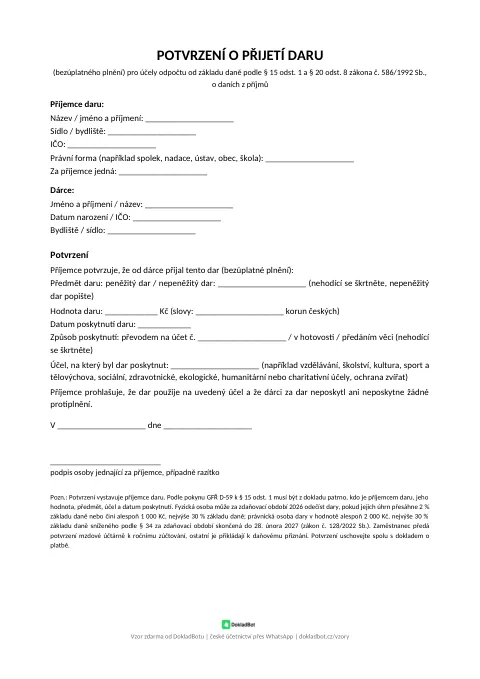
Potvrzení o daru v PDF
PDF · 34 kB
Stejné potvrzení k tisku, na jednu stranu A4.
Stáhnout zdarmaVzory neobsahují žádná konkrétní jména ani částky, všechno doplníš do vynechávek a nehodící se varianty škrtneš. Word šablony fungují i v LibreOffice a Google Docs.
Znění vzoru
Stejný text, jaký najdeš ve Wordu a PDF výše. Údaje v hranatých závorkách doplň podle své situace, u variant „nehodící se škrtněte“ nech jen tu, která platí. Vzor má víc variant, vyber tu svou.
Darovací smlouva na peníze
DAROVACÍ SMLOUVA (PENĚŽITÝ DAR)
uzavřená podle § 2055 a násl. zákona č. 89/2012 Sb., občanský zákoník
Dárce (ten, kdo daruje):
Jméno a příjmení / název: [doplňte]
Datum narození / IČO: [doplňte]
Bydliště / sídlo: [doplňte]
Obdarovaný (ten, kdo dar přijímá):
Jméno a příjmení / název: [doplňte]
Datum narození / IČO: [doplňte]
Bydliště / sídlo: [doplňte]
(dále společně také „smluvní strany“)
I. Předmět smlouvy
Dárce touto smlouvou bezplatně přenechává obdarovanému peněžitý dar ve výši [doplňte] Kč (slovy: [doplňte] korun českých) (dále jen „dar“) a obdarovaný dar přijímá.
II. Předání daru
Dar byl obdarovanému předán v hotovosti při podpisu této smlouvy, což obdarovaný svým podpisem potvrzuje / dárce dar poukáže na bankovní účet obdarovaného č. [doplňte] nejpozději do [doplňte: datum] (nehodící se škrtněte).
III. Účel daru
Dar je poskytnut bez určení účelu / dar je poskytnut k tomuto účelu: [doplňte] (nehodící se škrtněte).
IV. Prohlášení smluvních stran
Dárce prohlašuje, že je oprávněn s darovanými penězi nakládat a že poskytnutím daru není ohrožena jeho výživa ani plnění jeho vyživovací povinnosti.
Dárce a obdarovaný prohlašují, že jsou vůči sobě v tomto vztahu: [doplňte] (například rodič a dítě, prarodič a vnouče, sourozenci, manželé, osoby žijící nejméně jeden rok ve společně hospodařící domácnosti, bez příbuzenského vztahu). Údaj slouží k doložení osvobození daru od daně z příjmů.
V. Závěrečná ujednání
Tato smlouva se řídí občanským zákoníkem, zejména § 2055 až § 2078. Právo dárce odvolat dar pro nouzi (§ 2068) nebo pro nevděk (§ 2072) není touto smlouvou dotčeno. Změny smlouvy vyžadují písemnou formu. Smlouva je sepsána ve dvou vyhotoveních, z nichž každá smluvní strana obdrží jedno. Smluvní strany prohlašují, že si smlouvu přečetly, že vyjadřuje jejich pravou a svobodnou vůli, a na důkaz toho připojují své podpisy.
V [doplňte: místo] dne [doplňte: datum]
[doplňte: podpis dárce] [doplňte: podpis obdarovaného]
Pozn.: Písemná forma je povinná, pokud dárce nepředá peníze zároveň s uzavřením smlouvy (§ 2057 odst. 2 občanského zákoníku); u vyšších částek ji doporučujeme vždy a dar posílejte převodem na účet. Dar vyšší než 270 000 Kč se hotově předat nesmí, platbu nad tento limit je nutné provést bezhotovostně (§ 4 zákona č. 254/2004 Sb., o omezení plateb v hotovosti). Dar od příbuzného v linii přímé, sourozence, strýce, tety, synovce, neteře, manžela a dalších osob uvedených v § 10 odst. 3 písm. c) zákona o daních z příjmů je osvobozen od daně z příjmů bez limitu, příležitostný dar od jiné osoby do úhrnu 50 000 Kč od téhož dárce za rok. Osvobozený příjem vyšší než 5 000 000 Kč oznamuje obdarovaný finančnímu úřadu (§ 38v zákona o daních z příjmů). Daruje-li dárce ze společného jmění manželů a nejde o běžnou záležitost, je potřeba souhlas druhého manžela (§ 714 občanského zákoníku).
Darovací smlouva na auto (motorové vozidlo)
Celé znění: Darovací smlouva na auto (motorové vozidlo)rozbalit
DAROVACÍ SMLOUVA (MOTOROVÉ VOZIDLO)
uzavřená podle § 2055 a násl. zákona č. 89/2012 Sb., občanský zákoník
Dárce (dosavadní vlastník vozidla):
Jméno a příjmení / název: [doplňte]
Datum narození / IČO: [doplňte]
Bydliště / sídlo: [doplňte]
Obdarovaný (nový vlastník vozidla):
Jméno a příjmení / název: [doplňte]
Datum narození / IČO: [doplňte]
Bydliště / sídlo: [doplňte]
(dále společně také „smluvní strany“)
I. Předmět smlouvy
Dárce prohlašuje, že je výlučným vlastníkem tohoto motorového vozidla (dále jen „vozidlo“):
Tovární značka a typ: [doplňte]
Registrační značka: [doplňte]
VIN (identifikační číslo vozidla): [doplňte]
Rok první registrace: [doplňte]
Číslo osvědčení o registraci vozidla (technického průkazu): [doplňte]
Barva: [doplňte] Stav tachometru: [doplňte] km
Dárce touto smlouvou vozidlo bezplatně převádí do vlastnictví obdarovaného a obdarovaný vozidlo jako dar přijímá.
II. Stav vozidla
Obdarovaný se před podpisem smlouvy seznámil s technickým stavem vozidla. Dárce obdarovaného upozornil na tyto vady vozidla: [doplňte] / dárci nejsou známy žádné vady, na které by měl obdarovaného upozornit (nehodící se škrtněte).
Dárce prohlašuje, že na vozidle nevázne zástavní právo ani jiné právo třetí osoby, že vozidlo není předmětem leasingu ani úvěru a že není postiženo exekucí nebo výkonem rozhodnutí.
III. Předání vozidla a přechod vlastnického práva
Vlastnické právo k vozidlu přechází na obdarovaného okamžikem účinnosti této smlouvy.
Dárce předá vozidlo obdarovanému dne [doplňte: datum] v [doplňte: místo], a to spolu s osvědčením o registraci vozidla (technickým průkazem), protokolem o evidenční kontrole, [doplňte: počet] ks klíčů a tímto dalším příslušenstvím a doklady: [doplňte]. Předáním přechází na obdarovaného nebezpečí škody na vozidle.
IV. Zápis změny vlastníka v registru vozidel
Smluvní strany podají společnou žádost o zápis změny vlastníka vozidla v registru silničních vozidel do 10 pracovních dnů ode dne převodu vlastnického práva (§ 8 zákona č. 56/2001 Sb.) a poskytnou si k tomu potřebnou součinnost, případně plnou moc s úředně ověřeným podpisem. Správní poplatek za zápis uhradí [doplňte: dárce nebo obdarovaný].
Obdarovaný sjedná pojištění odpovědnosti z provozu vozidla (povinné ručení) tak, aby vozidlo nebylo provozováno bez pojištění.
V. Prohlášení smluvních stran
Dárce prohlašuje, že poskytnutím daru není ohrožena jeho výživa ani plnění jeho vyživovací povinnosti.
Dárce a obdarovaný prohlašují, že jsou vůči sobě v tomto vztahu: [doplňte] (například rodič a dítě, prarodič a vnouče, sourozenci, manželé, osoby žijící nejméně jeden rok ve společně hospodařící domácnosti, bez příbuzenského vztahu). Údaj slouží k doložení osvobození daru od daně z příjmů.
VI. Závěrečná ujednání
Tato smlouva se řídí občanským zákoníkem, zejména § 2055 až § 2078. Právo dárce odvolat dar pro nouzi (§ 2068) nebo pro nevděk (§ 2072) není touto smlouvou dotčeno. Změny smlouvy vyžadují písemnou formu. Smlouva je sepsána ve dvou vyhotoveních, z nichž každá smluvní strana obdrží jedno. Smluvní strany prohlašují, že si smlouvu přečetly, že vyjadřuje jejich pravou a svobodnou vůli, a na důkaz toho připojují své podpisy.
V [doplňte: místo] dne [doplňte: datum]
[doplňte: podpis dárce] [doplňte: podpis obdarovaného]
Pozn.: Dárce odpovídá za škodu z vady vozidla jen tehdy, pokud o vadě věděl a obdarovaného na ni neupozornil (§ 2065 občanského zákoníku); známé vady proto do smlouvy vypište. Žádost o zápis změny vlastníka podávají dárce a obdarovaný společně na kterémkoli obecním úřadu obce s rozšířenou působností; správní poplatek je 800 Kč u motorového vozidla s nejméně čtyřmi koly (položka 26 sazebníku zákona č. 634/2004 Sb.). Je-li vozidlo ve společném jmění manželů, je k darování potřeba souhlas druhého manžela (§ 714 občanského zákoníku). Dar vozidla od osob uvedených v § 10 odst. 3 písm. c) zákona o daních z příjmů (například rodiče, prarodiče, sourozenci, manžel) je osvobozen od daně z příjmů; u daru od jiné osoby se do limitu 50 000 Kč počítá obvyklá cena vozidla.
Potvrzení o přijetí daru pro odpočet od základu daně
POTVRZENÍ O PŘIJETÍ DARU
(bezúplatného plnění) pro účely odpočtu od základu daně podle § 15 odst. 1 a § 20 odst. 8 zákona č. 586/1992 Sb., o daních z příjmů
Příjemce daru:
Název / jméno a příjmení: [doplňte]
Sídlo / bydliště: [doplňte]
IČO: [doplňte]
Právní forma (například spolek, nadace, ústav, obec, škola): [doplňte]
Za příjemce jedná: [doplňte: jméno a funkce]
Dárce:
Jméno a příjmení / název: [doplňte]
Datum narození / IČO: [doplňte]
Bydliště / sídlo: [doplňte]
Potvrzení
Příjemce potvrzuje, že od dárce přijal tento dar (bezúplatné plnění):
Předmět daru: peněžitý dar / nepeněžitý dar: [doplňte: popis] (nehodící se škrtněte)
Hodnota daru: [doplňte] Kč (slovy: [doplňte] korun českých)
Datum poskytnutí daru: [doplňte]
Způsob poskytnutí: převodem na účet č. [doplňte] / v hotovosti / předáním věci (nehodící se škrtněte)
Účel, na který byl dar poskytnut: [doplňte] (například vzdělávání, školství, kultura, sport a tělovýchova, sociální, zdravotnické, ekologické, humanitární nebo charitativní účely, ochrana zvířat)
Příjemce prohlašuje, že dar použije na uvedený účel a že dárci za dar neposkytl ani neposkytne žádné protiplnění.
V [doplňte: místo] dne [doplňte: datum]
[doplňte: podpis osoby jednající za příjemce, případně razítko]
Pozn.: Potvrzení vystavuje příjemce daru. Podle pokynu GFŘ D-59 k § 15 odst. 1 musí být z dokladu patrno, kdo je příjemcem daru, jeho hodnota, předmět, účel a datum poskytnutí. Fyzická osoba může za zdaňovací období 2026 odečíst dary, pokud jejich úhrn přesáhne 2 % základu daně nebo činí alespoň 1 000 Kč, nejvýše 30 % základu daně; právnická osoba dary v hodnotě alespoň 2 000 Kč, nejvýše 30 % základu daně sníženého podle § 34 za zdaňovací období skončená do 28. února 2027 (zákon č. 128/2022 Sb.). Zaměstnanec předá potvrzení mzdové účtárně k ročnímu zúčtování, ostatní je přikládají k daňovému přiznání. Potvrzení uschovejte spolu s dokladem o platbě.
Kdy se poradit s advokátem, notářem nebo daňovým poradcem
- Daruješ nemovitost (byt, dům, pozemek) nebo chceš v ní dál bydlet. Smlouvu s věcným břemenem a návrh na vklad do katastru nech sepsat advokátem nebo notářem.
- Daruješ obchodní podíl v s.r.o., akcie nebo podnik. Platí zvláštní pravidla pro formu i pro daně.
- Dárce má dluhy nebo exekuce. Věřitel se může dovolat neúčinnosti darování a dar si od obdarovaného vymoci.
- Dar má obejít dědice nebo vypořádání společného jmění manželů. Ze společného jmění lze větší dar poskytnout jen se souhlasem druhého manžela (§ 714 občanského zákoníku).
- Dar přijímá nebo poskytuje firma, dar souvisí s podnikáním, nebo jde o dar ze zahraničí či do zahraničí. Daňový dopad posoudí daňový poradce.
Co je darovací smlouva a kdy musí být písemná
Darování upravují § 2055 až § 2078 zákona č. 89/2012 Sb., občanský zákoník. Podstatou je bezplatnost a souhlas obou stran: dárce věc bezplatně převádí (nebo se k tomu zavazuje) a obdarovaný dar přijímá. Darovat lze peníze, movitou věc, nemovitost i právo. Pouhý slib daru dárce nezavazuje (§ 2056) a společenská úsluha, u které se strany zjevně nechtějí smluvně vázat, darováním není (§ 2055 odst. 2).
Písemnou formu vyžaduje § 2057 ve dvou případech. Za prvé při darování věci zapsané ve veřejném seznamu, což je hlavně nemovitost v katastru. Za druhé tehdy, když k odevzdání daru nedojde zároveň s projevem vůle darovat a přijmout dar, tedy když se dar slibuje do budoucna, třeba peníze, které pošleš až příští měsíc. Peníze, auto nebo šperk předané hned z ruky do ruky lze darovat i ústně.
Ústní darování je sice platné, ale špatně se dokazuje. Písemná darovací smlouva se vyplatí vždy, když jde o vyšší částku: banka u velkého vkladu nebo splátky hypotéky obvykle chce vědět, odkud peníze jsou, finanční úřad může chtít doložit, že příjem byl osvobozený dar a ne zdanitelný příjem, a v dědickém řízení se podle smlouvy pozná, co kdo dostal ještě za života. Pokud se peníze mají vrátit, nejde o dar, ale o zápůjčku; na tu je vzor smlouvy o zápůjčce.
Náležitosti darovací smlouvy
| Náležitost | Opora | Na co dát pozor |
|---|---|---|
| Označení dárce a obdarovaného | § 2055 OZ | Jméno, datum narození a bydliště, u firmy název, sídlo a IČO. Hodí se uvést i příbuzenský vztah, kvůli osvobození od daně. |
| Předmět daru | § 2055 OZ | Peníze částkou číslem i slovy. Věc tak, aby nešla zaměnit: u auta značka, typ, registrační značka a VIN, u nemovitosti údaje podle katastru. |
| Projev vůle darovat a dar přijmout | § 2055 odst. 1 OZ | Dárce bezplatně převádí vlastnictví a obdarovaný dar přijímá. Bez přijetí darování nevznikne, dar nikomu vnutit nejde. |
| Bezplatnost | § 2055, § 2061 OZ | Za dar nesmí být protiplnění. Je-li sjednáno vzájemné obdarování, jde o dar jen v rozsahu, o který jedno plnění převyšuje druhé. |
| Předání daru | § 2057 odst. 2 OZ | Kdy a jak se dar předá. Pokud se nepředává hned při uzavření smlouvy, musí být smlouva písemná. |
| Vady a práva třetích osob | § 2065 OZ | Dárce upozorní na vady, o kterých ví. Zatají-li je, nahradí škodu a obdarovaný může od smlouvy odstoupit a dar vrátit. |
| Účel nebo příkaz (volitelné) | § 2064 OZ | Dar lze spojit s příkazem, například použít peníze na studium. Splnění může dárce požadovat, jen pokud už sám plnil. |
| Datum, místo a podpisy | § 561 OZ | U nemovitosti podpisy obou stran na téže listině a kvůli katastru úředně ověřené. U peněz a auta stačí prosté podpisy. |
Jak vyplnit darovací smlouvu krok za krokem
| Krok | Co vyplnit |
|---|---|
| 1. Vyber vzor | Na peníze, nebo na auto. Pro jinou movitou věc (stroj, notebook, obraz) použij vzor na auto a oddíl s údaji o vozidle nahraď popisem věci. Pro nemovitost vzor nepoužívej. |
| 2. Strany a vztah | Doplň údaje dárce a obdarovaného a jejich vztah (rodič a dítě, sourozenci, bez příbuzenského vztahu). Podle vztahu se pozná, jestli je dar osvobozen od daně. |
| 3. Dar | U peněz částku číslem i slovy a způsob předání. U auta údaje z osvědčení o registraci (technického průkazu), stav tachometru a známé vady. |
| 4. Předání | Hotově při podpisu, nebo převodem do určitého dne. Dar vyšší než 270 000 Kč se musí poslat převodem, hotově ho předat nelze (§ 4 zákona č. 254/2004 Sb.). Převod na účet je průkaznější, banka u vyšších částek obvykle chce vědět, odkud peníze jsou, a smlouva to doloží. |
| 5. Podpisy | Dvě vyhotovení, každé straně jedno. Ověřené podpisy zákon u peněz ani auta nevyžaduje. |
| 6. Po podpisu | U auta do 10 pracovních dnů společná žádost o zápis změny vlastníka. U osvobozeného daru nad 5 000 000 Kč oznámení finančnímu úřadu. Smlouvu a výpis z účtu si nech pro případ dotazu finančního úřadu. |
Vyplněný příklad: darovací smlouva na peníze
Modelový příklad se smyšlenými údaji: otec daruje dceři 300 000 Kč na vlastní bydlení a peníze pošle převodem. Tak vypadají vyplněné klíčové části vzoru.
Dárce: Jan Novák, nar. 12. 3. 1961, bytem Lipová 15, 602 00 Brno
Obdarovaný: Petra Nováková, nar. 4. 9. 1994, bytem Lipová 15, 602 00 Brno
I. Předmět smlouvy. Dárce touto smlouvou bezplatně přenechává obdarovanému peněžitý dar ve výši 300 000 Kč (slovy: tři sta tisíc korun českých) a obdarovaný dar přijímá.
II. Předání daru. Dárce dar poukáže na bankovní účet obdarovaného č. 123456789/0100 nejpozději do 30. 11. 2026.
III. Účel daru. Dar je poskytnut k tomuto účelu: pořízení vlastního bydlení.
IV. Prohlášení. Dárce a obdarovaný prohlašují, že jsou vůči sobě v tomto vztahu: otec a dcera.
V Brně dne 20. 11. 2026, podpisy dárce a obdarované.
Daňově: dar od otce je dar od příbuzného v linii přímé, takže je od daně z příjmů osvobozen celý a dcera ho neuvádí v přiznání. Protože nepřesahuje 5 000 000 Kč, nepodává ani oznámení. Smlouva je tu písemná povinně, protože peníze nejsou předány při podpisu (§ 2057 odst. 2).
Daň z daru: darovací daň už neexistuje, platí daň z příjmů
Darovací daň byla zrušena k 1. lednu 2014. Zákonné opatření Senátu č. 344/2013 Sb. zrušilo zákon č. 357/1992 Sb., o dani dědické, dani darovací a dani z převodu nemovitostí, a dary přesunulo do zákona č. 586/1992 Sb., o daních z příjmů (dále ZDP), kde se jim říká bezúplatné příjmy. Daň z daru tedy případně platí obdarovaný, a to jako daň z příjmů. U fyzické osoby jde o ostatní příjem podle § 10 odst. 1 písm. n) ZDP, pokud dar není osvobozen.
Osvobození v rodině (bez limitu). Podle § 10 odst. 3 písm. c) bodu 1 ZDP je osvobozen dar od příbuzného v linii přímé (rodiče, prarodiče, děti, vnoučata) a v linii vedlejší, pokud jde o sourozence, strýce, tetu, synovce nebo neteř, dále od manžela, manžela dítěte, dítěte manžela, rodiče manžela a manžela rodiče. Bratranec, sestřenice ani druh a družka v tomto výčtu nejsou.
Společná domácnost. Podle bodu 2 je osvobozen i dar od osoby, se kterou obdarovaný žil nejméně jeden rok bezprostředně před darem ve společně hospodařící domácnosti a z toho důvodu pečoval o domácnost nebo byl na dárce odkázán výživou. To je cesta pro nesezdané partnery.
Příležitostné dary do 50 000 Kč. Od kohokoli jiného jsou podle bodu 5 osvobozeny bezúplatné příjmy nabyté příležitostně, pokud jejich úhrn od téhož dárce ve zdaňovacím období nepřevýší 50 000 Kč. Limit se počítá za každého dárce zvlášť a za kalendářní rok. Při překročení se nedaní jen částka nad limit, ale všechny dary od tohoto dárce za daný rok.
Příklad. Kamarád ti v roce 2026 daruje 60 000 Kč. Limit 50 000 Kč je překročen, zdanitelným příjmem je celých 60 000 Kč. Daň při sazbě 15 % vychází na 9 000 Kč a dar uvedeš v daňovém přiznání za rok 2026 jako ostatní příjem. Kdyby ti dal 50 000 Kč, neplatíš nic. Kdyby stejných 60 000 Kč daroval strýc, je dar osvobozen bez ohledu na částku.
Další osvobození jsou v § 4a ZDP: například dědictví a odkaz, dar použitý nejpozději do konce následujícího roku na vzdělávání nebo léčení, dar na humanitární nebo charitativní účel a dar z veřejné sbírky.
Tabulka: kdo daruje komu, daň a oznámení
Přehled podle zákona o daních z příjmů ve znění účinném v listopadu 2026. Řádky platí pro obdarovaného, který je fyzická osoba, pokud není uvedeno jinak.
| Kdo daruje | Platí obdarovaný daň? | Opora | Oznámení nebo přiznání |
|---|---|---|---|
| Rodič, prarodič, dítě, vnouče (linie přímá) | Ne, osvobozeno bez limitu | § 10 odst. 3 písm. c) bod 1 ZDP | Jen u jednotlivého daru nad 5 000 000 Kč |
| Sourozenec, strýc, teta, synovec, neteř | Ne, osvobozeno bez limitu | § 10 odst. 3 písm. c) bod 1 ZDP | Jen u jednotlivého daru nad 5 000 000 Kč |
| Manžel, manžel dítěte, dítě manžela, rodič manžela, manžel rodiče | Ne, osvobozeno bez limitu | § 10 odst. 3 písm. c) bod 1 ZDP | Jen u jednotlivého daru nad 5 000 000 Kč |
| Druh, družka nebo jiná osoba ze společně hospodařící domácnosti (nejméně 1 rok před darem) | Ne, pokud obdarovaný pečoval o domácnost nebo byl na dárce odkázán výživou | § 10 odst. 3 písm. c) bod 2 ZDP | Jen u jednotlivého daru nad 5 000 000 Kč |
| Kdokoli jiný (kamarád, bratranec, soused), příležitostné dary do 50 000 Kč za rok od téhož dárce | Ne, osvobozeno | § 10 odst. 3 písm. c) bod 5 ZDP | Ne |
| Kdokoli jiný, dary nad 50 000 Kč za rok od téhož dárce | Ano, daní se celý dar jako ostatní příjem, sazba 15 % (23 % z části základu nad 36násobek průměrné mzdy) | § 10 odst. 1 písm. n), § 16 ZDP | Dar se uvádí v daňovém přiznání |
| Dar přijatý podnikatelem v souvislosti s podnikáním (například od obchodního partnera) | Ano, je to příjem ze samostatné činnosti; osvobozen je jen reklamní předmět do 500 Kč | § 7, § 4a písm. g) ZDP | Dar se uvádí v daňovém přiznání |
| Zaměstnavatel zaměstnanci | Zpravidla ano, jako příjem ze závislé činnosti přes mzdy | § 6 ZDP | Řeší zaměstnavatel ve mzdách |
| Kdokoli neziskové organizaci, obci nebo škole na veřejně prospěšný účel | U příjemce zpravidla osvobozeno; dárce si může dar odečíst od základu daně | § 19b odst. 2 písm. b), § 15 odst. 1, § 20 odst. 8 ZDP | Ne, příjemce vystaví potvrzení o daru |
Oznámení osvobozeného daru nad 5 milionů Kč
I osvobozený dar může mít administrativní povinnost. Podle § 38v ZDP musí fyzická osoba, která obdrží příjem osvobozený od daně vyšší než 5 000 000 Kč, tuto skutečnost oznámit správci daně, a to do konce lhůty pro podání daňového přiznání za zdaňovací období, ve kterém příjem obdržela. U daru přijatého v roce 2026 je to v základní lhůtě do 1. dubna 2027. V oznámení se uvádí výše příjmu, popis okolností nabytí a datum, kdy příjem vznikl. Hranice se posuzuje u každého příjmu zvlášť. Oznamovat se nemusí příjem, o kterém si správce daně údaje zjistí z rejstříků a evidencí, jejichž seznam zveřejňuje (§ 38v odst. 3).
Pokuty upravuje § 38w ZDP: 0,1 % z neoznámené částky, pokud oznámení podáš opožděně sám bez výzvy, 10 %, pokud ho podáš až v náhradní lhůtě po výzvě správce daně, a 15 %, pokud ho nepodáš ani v náhradní lhůtě. U daru 6 000 000 Kč od rodičů tak opožděné oznámení bez výzvy stojí 6 000 Kč, po výzvě 600 000 Kč a při nesplnění 900 000 Kč. Správce daně může pokutu z ospravedlnitelných důvodů prominout.
Dar u OSVČ a sponzorský dar
Dar, který podnikatel přijme. Osvobození podle § 10 odst. 3 písm. c) se týká ostatních příjmů. Dar přijatý v souvislosti s podnikáním, například od dodavatele nebo zákazníka, je příjmem ze samostatné činnosti podle § 7 ZDP a daní se s ostatními příjmy z podnikání. Osvobozen je jen reklamní předmět se jménem nebo ochrannou známkou dárce v ceně do 500 Kč (§ 4a písm. g) ZDP). Soukromý dar od rodičů se podnikání netýká a je osvobozen jako u kohokoli jiného.
Dar, který podnikatel poskytne. Dar není daňovým výdajem (§ 25 odst. 1 písm. t) ZDP), výjimkou je reklamní předmět do 500 Kč bez DPH. Dar na veřejně prospěšný účel ale můžeš uplatnit jinak, jako nezdanitelnou část základu daně, viz další oddíl.
Sponzorský dar. Zákon tento pojem nezná a pod stejným názvem se skrývají dvě různé věci. Pokud klubu nebo spolku pošleš peníze a nic za ně nechceš, je to dar: sepíšete darovací smlouvu, příjemce vystaví potvrzení o daru a ty si dar odečteš od základu daně. Pokud za peníze dostaneš reklamu (logo na dresech, banner, zmínku na akci), není to dar, ale platba za službu: sepíšete smlouvu o reklamě, příjemce vystaví fakturu a ty máš běžný daňový výdaj. Míchat obojí v jedné smlouvě se nevyplácí.
Dar jako odpočet od základu daně v roce 2026
Fyzické osoby (§ 15 odst. 1 ZDP). Od základu daně lze odečíst hodnotu darů poskytnutých obcím, krajům, organizačním složkám státu a právnickým osobám se sídlem v Česku na vymezené účely (věda a vzdělávání, kultura, školství, policie, požární ochrana, podpora mládeže, ochrana zvířat, sociální, zdravotnické, ekologické, humanitární, charitativní, náboženské, tělovýchovné a sportovní) a také vymezeným fyzickým osobám, například provozovatelům škol a zdravotnických zařízení. Podmínky:
- minimum: úhrn darů za rok přesáhne 2 % základu daně, nebo činí alespoň 1 000 Kč (stačí splnit jedno z toho),
- maximum za rok 2026: 30 % základu daně. Základní limit v § 15 je 15 %; zvýšení na 30 % pro zdaňovací období 2022 až 2026 stanoví § 1 zákona č. 128/2022 Sb. Podle znění zákonů účinného v listopadu 2026 se od zdaňovacího období 2027 vrací limit 15 %,
- dárcovství: jeden bezpříspěvkový odběr krve nebo jejích složek se počítá jako dar 3 000 Kč, odběr orgánu od žijícího dárce a odběr krvetvorných buněk jako 20 000 Kč.
Příklad. OSVČ se základem daně 600 000 Kč daruje v roce 2026 spolku na práci s mládeží 20 000 Kč. Minimum je splněno (dar je vyšší než 1 000 Kč), maximum je 180 000 Kč (30 % ze 600 000 Kč). Odečte celých 20 000 Kč a při sazbě 15 % ušetří na dani 3 000 Kč. Podrobnosti k odpočtu jsou v hesle dary jako odpočet a postup vyplnění v návodu daňové přiznání OSVČ. V režimu paušální daně se přiznání nepodává, takže odpočet uplatnit nejde.
Firmy (§ 20 odst. 8 ZDP). Právnická osoba odečte dar, jehož hodnota činí alespoň 2 000 Kč, od základu daně sníženého podle § 34. Základní limit je 10 %; za zdaňovací období skončená od 1. března 2022 do 28. února 2027 lze podle zákona č. 128/2022 Sb. odečíst až 30 %. Firma s kalendářním rokem tedy uplatní 30 % naposledy za rok 2026.
Co musí obsahovat potvrzení o daru. Podle pokynu GFŘ D-59 prokazuje dárce dar dokladem, ze kterého je patrné, kdo je příjemcem daru, hodnota daru, předmět daru, účel, na který byl dar poskytnut, a datum poskytnutí. Zaměstnanec prokazuje nárok u zaměstnavatele potvrzením příjemce o výši a účelu daru (§ 38l odst. 1 písm. a) ZDP). Náš vzor potvrzení obsahuje všechny tyto údaje a navíc identifikaci dárce. Potvrzení vystavuje a podepisuje příjemce, ne dárce.
Darovací smlouva na auto
Auto není věc zapsaná ve veřejném seznamu ve smyslu § 2057 odst. 1, registr silničních vozidel je jen evidence. Písemnou smlouvu tedy zákon vyžaduje pouze tehdy, když auto nepředáš hned. V praxi ji sepiš vždy: dokládá datum převodu, od kterého běží lhůta pro přepis, i to, že šlo o dar. Vlastnictví přechází už účinností smlouvy (§ 1099 občanského zákoníku), ne zápisem v registru.
Přepis. Dárce a obdarovaný podají společnou žádost o zápis změny vlastníka do 10 pracovních dnů od převodu na kterémkoli obecním úřadu obce s rozšířenou působností (§ 8 zákona č. 56/2001 Sb.). K žádosti se přikládá osvědčení o registraci vozidla (§ 8 odst. 4). Auto musí mít platnou evidenční kontrolu ze STK, která platí do termínu příští pravidelné technické prohlídky (§ 10 odst. 1), protokol si pro jistotu vezmi s sebou. Správní poplatek je 800 Kč u osobního auta. Kdo na úřad nemůže, dá druhému plnou moc k přepisu vozidla s úředně ověřeným podpisem. Předání auta, klíčů a dokladů si potvrďte ve smlouvě, nebo zvlášť předávacím protokolem.
Vady a daň. Dárce neodpovídá za vady jako prodávající. Škodu z vady nahradí jen tehdy, když o vadě věděl a obdarovaného neupozornil (§ 2065), proto známé vady do smlouvy vypiš. Auto darované v rodině je od daně z příjmů osvobozeno. U daru od nepříbuzné osoby se do limitu 50 000 Kč počítá hodnota auta určená podle předpisů o oceňování majetku (§ 3 odst. 3 ZDP), tedy zpravidla jeho obvyklá cena.
Darovací smlouva na nemovitost (i v rodině)
Na darování bytu, domu nebo pozemku vzor nenabízíme záměrně. Chyba v označení nemovitosti nebo ve věcném břemenu znamená zamítnutý vklad nebo spor, který stojí víc než smlouva od advokáta či notáře. Co platí vždy:
- smlouva musí být písemná (§ 560 a § 2057 odst. 1 občanského zákoníku) a podpisy dárce a obdarovaného musí být na téže listině (§ 561 odst. 2),
- vlastnictví nepřechází podpisem, ale až zápisem do katastru nemovitostí, a to zpětně ke dni podání návrhu (§ 1105 občanského zákoníku a § 10 katastrálního zákona),
- podpisy se úředně ověřují; nejsou-li ověřené, zkoumá katastrální úřad jejich pravost sám (§ 62 a 63 vyhlášky č. 357/2013 Sb.),
- správní poplatek za návrh na vklad je 2 000 Kč (položka 120 sazebníku zákona č. 634/2004 Sb.),
- dar nemovitosti v rodině je od daně z příjmů osvobozen stejně jako peníze; pokud hodnota přesáhne 5 000 000 Kč, zjisti si u finančního úřadu, zda se na tebe vztahuje oznámení podle § 38v,
- chce-li dárce v nemovitosti dál bydlet, zřizuje se ve stejné smlouvě služebnost bytu nebo užívací právo (věcné břemeno dožití). Bez něj je dárce odkázán na dobrou vůli nového vlastníka.
Odvolání daru pro nouzi a pro nevděk
Darování je zásadně konečné. Zákon dává dárci dvě možnosti, jak dar získat zpět, a těchto práv se nelze předem vzdát (§ 2076).
Odvolání pro nouzi (§ 2068 až § 2071). Upadne-li dárce po darování do takové nouze, že nemá ani na nutnou výživu svou nebo osoby, kterou je podle zákona povinen živit, může dar odvolat a žádat jeho vydání nebo zaplacení obvyklé ceny, nejvýš ale v rozsahu, v jakém mu prostředky na výživu chybí. Obdarovaný se může povinnosti zprostit tím, že dárci potřebnou výživu poskytuje, a nemusí plnit, je-li sám v obdobné nouzi. Právo nemá dárce, který si nouzi přivodil úmyslně nebo z hrubé nedbalosti.
Odvolání pro nevděk (§ 2072 až § 2075). Ublížil-li obdarovaný dárci úmyslně nebo z hrubé nedbalosti tak, že zjevně porušil dobré mravy, a dárce mu to neprominul, může dárce od smlouvy odstoupit a žádat vydání celého daru, a není-li to možné, zaplacení jeho obvyklé ceny. Podle okolností se za nevděk považuje i zjevné porušení dobrých mravů vůči blízké osobě (§ 2072 odst. 2; zákon doslova říká osobě obdarovanému blízké, výklad to vztahuje k osobám blízkým dárci). Lhůta je jeden rok ode dne ublížení, a dozvěděl-li se o něm dárce později, jeden rok ode dne, kdy se o důvodu dozvěděl.
Před předáním daru. Pokud se dárce zavázal dar odevzdat až později a jeho poměry se mezitím změní tak, že by plnění vážně ohrozilo jeho výživu nebo vyživovací povinnost, může od smlouvy odstoupit a dar neodevzdat (§ 2059).
Často kladené otázky
Platí se daň z darovaných peněz?
Samostatná darovací daň v Česku od 1. ledna 2014 neexistuje, dary jsou předmětem daně z příjmů. Peníze od příbuzných v linii přímé (rodiče, prarodiče, děti), od sourozenců, strýců, tet, synovců, neteří, od manžela a jeho rodičů nebo dětí jsou osvobozené bez limitu (§ 10 odst. 3 písm. c) zákona o daních z příjmů). Od jiných lidí jsou osvobozené příležitostné dary do 50 000 Kč za rok od téhož dárce. Nad tento limit se daní celý dar sazbou 15 % v daňovém přiznání.
Musí být darovací smlouva písemná?
Ne vždy. Podle § 2057 občanského zákoníku je písemná forma povinná ve dvou případech: když se daruje věc zapsaná ve veřejném seznamu (typicky nemovitost v katastru) a když dar nepředáš zároveň s uzavřením smlouvy, tedy u daru slíbeného do budoucna. Peníze nebo věc předané z ruky do ruky lze darovat i ústně. U vyšších částek ale písemnou smlouvu sepiš vždy, je to jediný doklad pro banku, finanční úřad i pro případné dědické řízení.
Je potřeba ověřený podpis na darovací smlouvě?
U peněz, auta a jiných movitých věcí ne, stačí prosté podpisy. U nemovitosti se podpisy na smlouvě úředně ověřují kvůli katastru: nejsou-li ověřené, zkoumá katastrální úřad jejich pravost sám podle § 62 a 63 katastrální vyhlášky č. 357/2013 Sb., což řízení komplikuje. U auta se ověřený podpis týká žádosti o přepis: listinná žádost ho vyžaduje, pokud úřad neověří totožnost žadatelů při podání osobně, a ověřený podpis musí mít i plná moc k přepisu.
Jak darovat auto v rodině?
Sepiš darovací smlouvu s údaji o vozidle (značka, typ, registrační značka, VIN), předej auto, doklady a klíče a do 10 pracovních dnů podejte společně žádost o zápis změny vlastníka na úřadu obce s rozšířenou působností (§ 8 zákona č. 56/2001 Sb.). K žádosti se přikládá osvědčení o registraci vozidla; auto musí mít platnou evidenční kontrolu ze STK (platí do termínu příští pravidelné technické prohlídky), protokol si pro jistotu vezmi s sebou. Správní poplatek je 800 Kč. Dar mezi rodiči a dětmi, prarodiči a vnoučaty, sourozenci nebo manžely je osvobozen od daně z příjmů. Obdarovaný si sjedná vlastní povinné ručení.
Lze dar vzít zpět?
Jen ve dvou případech. Pro nouzi (§ 2068 občanského zákoníku), když dárce po darování nemá ani na nutnou výživu svou nebo osoby, kterou musí živit; může chtít dar zpět nebo jeho obvyklou cenu, nejvýš v rozsahu, v jakém mu prostředky chybí. A pro nevděk (§ 2072), když obdarovaný dárci úmyslně nebo z hrubé nedbalosti ublížil tak, že zjevně porušil dobré mravy; to lze do jednoho roku od ublížení nebo ode dne, kdy se o něm dárce dozvěděl (§ 2075). Vzdát se těchto práv předem ve smlouvě nejde (§ 2076).
Kolik si mohu odečíst z daní za dary?
Fyzická osoba si za zdaňovací období 2026 odečte dary na veřejně prospěšné účely, pokud jejich úhrn za rok přesáhne 2 % základu daně nebo činí alespoň 1 000 Kč, nejvýše však 30 % základu daně (§ 15 odst. 1 zákona o daních z příjmů a § 1 zákona č. 128/2022 Sb.). Zvýšený limit 30 % platí pro roky 2020 až 2026 (od roku 2022 podle zákona č. 128/2022 Sb.); podle dnešního znění zákona se od roku 2027 vrací na 15 %. Firma odečte dary v hodnotě alespoň 2 000 Kč, nejvýše 30 % základu daně sníženého podle § 34 za období skončená do 28. února 2027, poté 10 %.
Jak napsat potvrzení o daru?
Potvrzení vystavuje příjemce daru, tedy například spolek, nadace, škola nebo obec. Podle pokynu GFŘ D-59 z něj musí být patrné, kdo je příjemcem daru, hodnota daru, předmět daru, účel, na který byl poskytnut, a datum poskytnutí. Doplň i údaje dárce, aby šlo potvrzení přiřadit k daňovému přiznání. Zaměstnanec ho předá mzdové účtárně k ročnímu zúčtování, OSVČ ho přiloží k přiznání. Vzor potvrzení o daru je ke stažení výše ve Wordu i PDF.
Existuje ještě darovací daň?
Ne. Zákon č. 357/1992 Sb., o dani dědické, dani darovací a dani z převodu nemovitostí, zrušilo zákonné opatření Senátu č. 344/2013 Sb. s účinností od 1. ledna 2014. Od té doby jsou dary (v zákoně bezúplatné příjmy) součástí daně z příjmů a platí pro ně osvobození v § 4a a § 10 odst. 3 písm. c) zákona o daních z příjmů. Dědictví je od daně z příjmů osvobozeno úplně.
Doklady a faktury přes WhatsApp
Účtenky a faktury vyfotíš a pošleš DokladBotu zprávou. Podklady pro daňové přiznání pak máš na jednom místě a účetní si je vyexportuje z webové aplikace.
Vyzkoušej 7 dní zdarmaZdroje
- Zákon č. 89/2012 Sb., občanský zákoník, § 2055 až § 2078 (darování), § 560 a § 561 (forma u nemovitostí), § 714 (společné jmění), § 1099 a § 1105 (převod vlastnictví).
- Zákon č. 586/1992 Sb., o daních z příjmů, § 4a, § 10 odst. 1 písm. n) a odst. 3 písm. c), § 15 odst. 1, § 20 odst. 8, § 25 odst. 1 písm. t), § 38l, § 38v a § 38w.
- Zákon č. 128/2022 Sb., § 1 (limit odpočtu darů 30 % za roky 2022 až 2026).
- Zákonné opatření Senátu č. 344/2013 Sb., zrušení zákona č. 357/1992 Sb., o dani dědické, dani darovací a dani z převodu nemovitostí, k 1. 1. 2014.
- Zákon č. 56/2001 Sb., o podmínkách provozu vozidel na pozemních komunikacích, § 8 (zápis změny vlastníka vozidla) a § 10 odst. 1 (platnost evidenční kontroly).
- Zákon č. 634/2004 Sb., o správních poplatcích, položka 26 (registr vozidel) a položka 120 (vklad do katastru).
- Vyhláška č. 357/2013 Sb., katastrální vyhláška, § 62 a § 63 (ověřování pravosti podpisů).
- Zákon č. 254/2004 Sb., o omezení plateb v hotovosti, § 4 (platby nad 270 000 Kč jen bezhotovostně).
- Finanční správa, pokyn GFŘ D-59 k jednotnému postupu při uplatňování některých ustanovení zákona o daních z příjmů, k § 15 odst. 1 bod 5 a k § 20 odst. 8 bod 3 (doklad o poskytnutém daru).
Související vzory a články
Chcete to mít bez ruční práce?
Porovnali jsme programy, které tuhle agendu zvládnou za vás, a připravili kalkulačky zdarma.