Kniha jízd OSVČ: kdy je povinná a jak ji vést
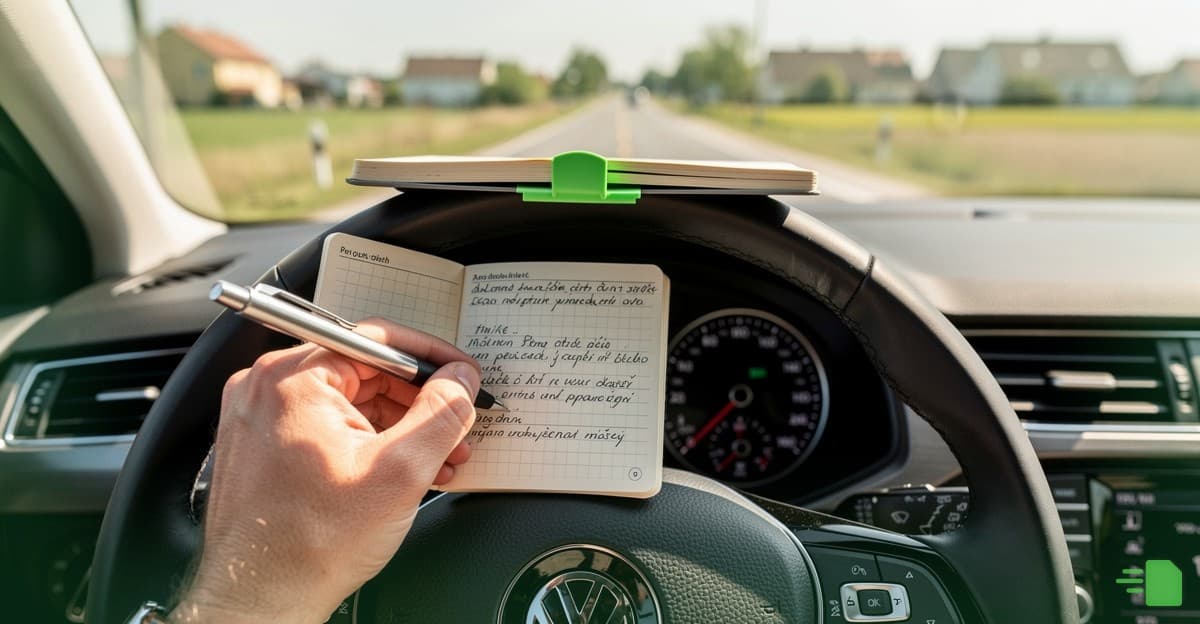
Kniha jízd je jedním z nejobávanějších administrativních nástrojů českého podnikatele. Málokdo ji vede rád, ale pro mnoho OSVČ je nutná. Bez řádně vedené knihy jízd nemůžete prokázat skutečné výdaje na provoz automobilu a finanční úřad vám může tyto výdaje při kontrole vyloučit. V krajním případě hrozí i pokuta za nesplnění povinnosti nepeněžité povahy až 500 000 Kč podle § 247a daňového řádu.
Na druhou stranu: pokud knihu jízd vedete správně a důsledně, máte v ruce silný nástroj pro daňovou optimalizaci. Skutečné výdaje na auto (nebo náhrady za použití soukromého vozidla, v roce 2026 je to 5,90 Kč za kilometr plus náhrada za spotřebované palivo) mohou být výrazně vyšší než paušální výdaj na dopravu 5 000 Kč měsíčně. A právě kniha jízd je důkazem, který tyto výdaje podloží.
V tomto článku si ukážeme, kdy je kniha jízd povinná, co musí obsahovat, jak vypadá správně vedený vzor, jak ji vést jednoduše a bez stresu a na jaké chyby si dát pozor. Vycházíme z aktuálně platného zákona č. 586/1992 Sb., o daních z příjmů, z vyhlášky č. 573/2025 Sb. o cestovních náhradách pro rok 2026 a z praxe Finanční správy ČR.
Co v článku najdete
- Kdy je kniha jízd povinná
- Co musí kniha jízd obsahovat
- Vzor knihy jízd
- Kniha jízd a náhrady za soukromé auto v roce 2026
- Jak vést knihu jízd: elektronicky vs. papírově
- Jak správně určit služební a soukromou jízdu
- Cesta z domova do provozovny
- Nejčastější chyby v knize jízd
- Sankce za nevedení nebo chybnou knihu jízd
- Praktické tipy pro důsledné vedení
- Kniha jízd a zaměstnanci
- Časté otázky
Kdy je kniha jízd povinná
Jednoduše řečeno: kniha jízd je deník vašeho auta. Zapisujete do něj, kdy, kam a proč jste jeli. Finančnímu úřadu tím dokazujete, že jízdy, které si dáváte do nákladů, byly opravdu pracovní.
Odborně: žádný zákon nepředepisuje "knihu jízd" jako povinný dokument s tímto názvem. Povinnost vyplývá z § 24 odst. 1 zákona o daních z příjmů, podle kterého musíte každý daňový výdaj prokázat, a z § 92 daňového řádu, který ukládá důkazní břemeno daňovému subjektu. U výdajů na provoz automobilu je kniha jízd prakticky jediným způsobem, jak služební charakter jízd doložit. Pro plátce DPH pak platí § 72 a § 73 zákona o DPH: nárok na odpočet máte jen v rozsahu použití vozidla pro ekonomickou činnost, a ten musíte umět prokázat.
Kdy musíte vést knihu jízd
Knihu jízd musíte vést, pokud:
- Uplatňujete skutečné výdaje na PHM - pokud si do daňových výdajů dáváte skutečně zaplacené pohonné hmoty podle dokladů, musíte knihou jízd prokázat, jaký podíl jízd byl služební a jaký soukromý
- Uplatňujete náhrady za použití soukromého vozidla - základní náhrada 5,90 Kč/km + náhrada za PHM dle vyhlášky č. 573/2025 Sb. se počítá z ujetých kilometrů, které bez evidence jízd neprokážete
- Nárokujete odpočet DPH z PHM nebo z pořízení vozidla - plátci DPH musí prokázat rozsah použití vozidla pro ekonomickou činnost
Kdy knihu jízd vést nemusíte
Existují situace, kdy se knihy jízd legálně vyhnete:
Kniha jízd: povinnost vs. nepovinnost
| Situace | Kniha jízd potřeba? | Poznámka |
|---|---|---|
| Uplatňuji paušální výdaj na dopravu (5 000 / 4 000 Kč měsíčně) | Ne (pro daň z příjmů) | Hlavní výhoda paušálu; pozor, plátce DPH ji kvůli odpočtu stejně potřebuje |
| Uplatňuji výdaje procentem z příjmů (60 %, 80 %) | Ne | Výdaje na auto jsou zahrnuty v procentním paušálu |
| Jsem v režimu paušální daně | Ne | Neuplatňuji žádné konkrétní výdaje |
| Uplatňuji skutečné výdaje na PHM | Ano | Musím prokázat podíl služebních jízd |
| Uplatňuji náhrady za soukromé auto (5,90 Kč/km + PHM) | Ano | Kilometry musím doložit evidencí jízd |
| Používám auto jen k podnikání (100 %) | Doporučeno | I při 100% využití je vhodné mít důkaz |
| Jsem plátce DPH a nárokuji odpočet z PHM | Ano | Povinnost prokázat rozsah použití dle § 72 a § 73 zákona o DPH |
Paušální výdaj na dopravu podle § 24 odst. 2 písm. zt) zákona o daních z příjmů činí 5 000 Kč za každý celý měsíc (60 000 Kč ročně), respektive krácený paušál 4 000 Kč měsíčně, pokud auto používáte i soukromě. Lze jej uplatnit nejvýše na 3 vlastní vozidla. Kromě paušálu si stále můžete uplatnit odpisy, opravy nebo pojištění, jen ne parkovné při pracovních cestách a samotné PHM.
Pokud jste v režimu paušální daně, výdaje neřešíte vůbec, a tedy ani knihu jízd. Zda se vám paušální daň vyplatí, si rychle spočítáte v naší kalkulačce paušální daně pro rok 2026.
Paušál na dopravu = konec knihy jízd
Pokud vám administrativa kolem knihy jízd vadí a vaše skutečné výdaje na PHM nejsou výrazně vyšší než paušál (48 000 nebo 60 000 Kč ročně), zvažte přechod na paušální výdaj na dopravu. Zbavíte se povinnosti vést knihu jízd pro daň z příjmů a ušetříte čas. Více o paušálu na dopravu najdete v našem samostatném článku.
Co musí kniha jízd obsahovat
Představte si, že záznam v knize jízd musí odpovědět na čtyři otázky: kdy jsem jel, kam jsem jel, proč jsem jel a kolik kilometrů to bylo. Když tohle záznam obsahuje, kontrolor má co ověřovat a vy máte co prokazovat.
Zákon nestanoví přesný formulář knihy jízd. Náležitosti vyplývají z pokynu GFŘ D-59 (výklad k zákonu o daních z příjmů), z požadavků Finanční správy a ze soudní praxe. Každý záznam by měl obsahovat:
📋Náležitosti záznamu v knize jízd
Doporučené doplňkové údaje
Kromě povinného minima doporučujeme zapisovat i:
- Čas odjezdu a příjezdu - zejména při delších cestách nebo při fakturaci času klientovi
- Čerpání PHM - datum, místo, počet litrů a cena (propojení s účtenkami)
- Jméno řidiče - pokud vozidlo používá více osob (zaměstnanci, spolupracující osoby)
- Stav tachometru k 1. 1. a 31. 12. - roční uzávěrka kilometrů, kterou kontrolor porovnává s protokoly STK
Vzor knihy jízd
Podívejme se, jak vypadá správně vedená kniha jízd v praxi na modelovém živnostníkovi.
Vzor knihy jízd - únor 2026
Vozidlo: Škoda Octavia Combi, SPZ: 4A2 3456 OSVČ: Jan Novák, IČO: 12345678
| Datum | Tachometr výjezd | Tachometr příjezd | Km | Trasa | Účel | Typ |
|---|---|---|---|---|---|---|
| 3. 2. | 45 120 | 45 148 | 28 | Praha, Vinohradská → Praha, Karlín, Křižíkova 52 | Schůzka s klientem Alfa s.r.o. | Služební |
| 3. 2. | 45 148 | 45 176 | 28 | Praha, Karlín → Praha, Vinohradská (zpět) | Návrat do kanceláře | Služební |
| 5. 2. | 45 176 | 45 189 | 13 | Praha → OC Chodov | Osobní nákup | Soukromá |
| 7. 2. | 45 189 | 45 254 | 65 | Praha → Kladno, ul. T. G. Masaryka 15 → Praha | Předání zakázky klientovi Beta a.s. | Služební |
| 10. 2. | 45 254 | 45 312 | 58 | Praha → Beroun, Husovo nám. 8 → Praha | Konzultace na stavbě - projekt C | Služební |
| 10. 2. | - | - | - | - | Tankování: 42 l nafty, 36,50 Kč/l = 1 533 Kč, ČS Shell Beroun | - |
| 14. 2. | 45 312 | 45 320 | 8 | Praha → Praha, Letná | Soukromá jízda | Soukromá |
| 18. 2. | 45 320 | 45 453 | 133 | Praha → Plzeň, Americká 42 → Praha | Jednání s novým dodavatelem Delta s.r.o. | Služební |
| 21. 2. | 45 453 | 45 481 | 28 | Praha, Vinohradská → Praha, Holešovice, Bubenská 1 → Praha | Podpis smlouvy, advokátní kancelář | Služební |
| 25. 2. | 45 481 | 45 499 | 18 | Praha → Praha, Modřany | Odvoz dětí, osobní | Soukromá |
Souhrn za únor 2026:
| Ukazatel | Hodnota |
|---|---|
| Celkem najeté km | 379 km |
| Služební km | 340 km |
| Soukromé km | 39 km |
| Podíl služebních jízd | 89,7 % |
| Spotřeba PHM (služební, 5,8 l/100 km) | 19,7 l |
| Náklady na PHM (služební) | 719 Kč |
Šablonu s těmito sloupci si snadno vytvoříte v Excelu nebo Google Sheets: jeden list na měsíc, poslední řádek se součty a roční přehled na samostatném listu.
Kniha jízd a náhrady za soukromé auto v roce 2026
Jednoduše: když k podnikání používáte vlastní auto, které nemáte vložené v obchodním majetku, stát vám za každý pracovní kilometr "platí" pevnou částku. V roce 2026 je to 5,90 Kč za kilometr plus náhrada za spotřebované palivo. Kniha jízd je jediný způsob, jak ty kilometry doložit.
Odborně: podle § 24 odst. 2 písm. k) zákona o daních z příjmů si OSVČ u vlastního silničního motorového vozidla nezahrnutého do obchodního majetku uplatní základní náhradu a náhradu výdajů za spotřebované pohonné hmoty. Sazby pro rok 2026 stanoví vyhláška č. 573/2025 Sb.:
Sazby náhrad pro rok 2026 (vyhláška č. 573/2025 Sb.)
| Položka | Sazba 2026 | Poznámka |
|---|---|---|
| Základní náhrada - osobní automobil | 5,90 Kč/km | V roce 2025 to bylo 5,80 Kč/km |
| Základní náhrada - jednostopé vozidlo, tříkolka | 1,60 Kč/km | Beze změny proti 2025 |
| Použití přívěsu | + min. 15 % | Navýšení základní náhrady |
| Benzin 95 oktanů (průměrná cena) | 34,70 Kč/l | Použije se, pokud nedoložíte účtenku |
| Benzin 98 oktanů (průměrná cena) | 39,00 Kč/l | Použije se, pokud nedoložíte účtenku |
| Motorová nafta (průměrná cena) | 34,10 Kč/l, od 1. 6. 2026: 44,50 Kč/l | Zvýšeno vyhláškou v průběhu roku |
| Elektřina | 7,20 Kč/kWh | Pro elektromobily |
Modelový příklad: Jan Novák z našeho vzoru najel v únoru 340 služebních kilometrů soukromou naftovou Octavií se spotřebou 5,8 l/100 km. Náhrady spočítá takto:
- Základní náhrada: 340 km × 5,90 Kč = 2 006 Kč
- Náhrada za PHM: 340 km × 5,8 l/100 km × 36,50 Kč/l (doloženo účtenkou) = 720 Kč
- Celkem daňový výdaj za únor: 2 726 Kč, tedy zhruba 8 Kč na kilometr
Za rok s 5 000 služebními kilometry to dělá kolem 40 000 Kč daňových výdajů, aniž byste schraňovali účtenky za servis nebo pojištění. Spotřebu vozidla berete z technického průkazu (kombinovaná spotřeba, případně aritmetický průměr uvedených hodnot). Cenu paliva prokazujete doklady o nákupu; bez nich použijete vyhláškovou průměrnou cenu.
Plátci DPH: kniha jízd rozhoduje o odpočtu
Pokud jste plátce DPH a auto používáte i soukromě, máte nárok na odpočet DPH jen v poměrné výši podle § 75 zákona o DPH. Poměr služebních a soukromých kilometrů z knihy jízd je přesně ten koeficient, kterým odpočet krátíte. Při podílu služebních jízd 89,7 % si z DPH na vstupu u PHM odečtete 89,7 %. Kolik DPH to reálně dělá, si ověříte v naší kalkulačce DPH.
Jak vést knihu jízd: elektronicky vs. papírově
Zákon nepředepisuje formu vedení knihy jízd. Můžete si vybrat způsob, který vám vyhovuje, důležitý je obsah a průkaznost.
Papírová kniha jízd
Předtištěné knihy jízd koupíte v papírnictví nebo tiskárnách. Obsahují sloupce pro všechny potřebné údaje.
Výhody:
- Jednoduchá, žádná technologie
- Vždy po ruce v autě
- Finančnímu úřadu srozumitelná
Nevýhody:
- Ruční počítání součtů
- Náchylná na poškození
- Obtížné opravy (přepisování vypadá podezřele)
- Nelze snadno zálohovat
Elektronická kniha jízd v tabulce
Jednoduché řešení je vést knihu jízd v Excelu nebo Google Sheets. Vytvořte si šablonu s potřebnými sloupci a měsíčními listy.
Výhody:
- Automatické součty a průměry
- Snadné filtrování a vyhledávání
- Možnost zálohování v cloudu
- Přehledné měsíční a roční souhrny
Nevýhody:
- Nutnost přepisu záznamů z auta do počítače
- Při kontrole FÚ může být zpochybněna autenticita (doporučujeme pravidelné PDF exporty)
GPS aplikace a trackovací zařízení
Nejmodernější variantou jsou GPS trackery nebo mobilní aplikace, které automaticky zaznamenávají trasu, vzdálenost a čas jízdy.
Výhody:
- Automatický záznam trasy a kilometrů
- Minimální manuální práce
- Přesné údaje (GPS souřadnice)
- Obtížně zpochybnitelné finančním úřadem
Nevýhody:
- Nutnost doplnit účel jízdy ručně
- Měsíční náklady (předplatné aplikace nebo nákup zařízení)
- Závislost na signálu GPS a nabití telefonu
Srovnání způsobů vedení knihy jízd
| Kritérium | Papírová | Excel/Sheets | GPS aplikace |
|---|---|---|---|
| Pořizovací náklady | 50-200 Kč | Zdarma | 0-500 Kč/měsíc |
| Časová náročnost | 5-10 min/den | 3-5 min/den | 1 min/den (doplnění účelu) |
| Přesnost | Závisí na poctivosti | Závisí na poctivosti | Vysoká (GPS data) |
| Důvěryhodnost pro FÚ | Střední | Střední | Vysoká |
| Automatické souhrny | Ne | Ano | Ano |
| Zálohování | Obtížné | Cloud | Cloud |
| Vhodné pro | Málo jízd | Střední počet | Hodně jízd |
Jak správně určit služební a soukromou jízdu
Rozlišení služebních a soukromých jízd je klíčové, protože jen služební kilometry můžete uplatnit jako daňový výdaj. Definice je jednoduchá, ale v praxi vznikají hraniční situace.
Jednoznačně služební jízdy
- Cesta za klientem na schůzku, předání zakázky, konzultaci
- Cesta na stavbu, provozovnu, pracoviště klienta
- Odvoz zboží nebo materiálu
- Cesta na školení nebo konferenci související s podnikáním
- Cesta na úřad (finanční úřad, živnostenský úřad, ČSSZ)
- Cesta na poštu s podnikatelskou zásilkou
- Cesta do banky kvůli podnikatelskému účtu
Jednoznačně soukromé jízdy
- Odvoz dětí do školy
- Nákup potravin pro domácnost
- Cesta na dovolenou
- Návštěva lékaře (pokud nesouvisí s pracovním úrazem)
- Návštěva příbuzných
Hraniční případy
Jak řešit kombinované jízdy
Co když jedete na služební schůzku a cestou se zastavíte v obchodě na osobní nákup? Nebo jedete na dovolenou a cestou navštívíte klienta?
Pravidlo: Rozhodující je hlavní účel jízdy. Pokud jedete primárně na služební schůzku a krátká zastávka v obchodě je jen vedlejší, celá jízda je služební. Pokud ale jedete na dovolenou a cestou se "náhodou" zastavíte u klienta, jde o soukromou jízdu s krátkým služebním úsekem - služební je jen objížďka ke klientovi.
V praxi doporučujeme u kombinovaných jízd rozepsat zvlášť služební a soukromou část (v kilometrech).
Cesta z domova do provozovny: služební, nebo soukromá?
Toto je jedna z nejčastějších otázek a zdrojů sporů s finančním úřadem.
Základní pravidlo: Cesta z místa bydliště do místa pravidelného pracoviště (provozovny, kanceláře) je považována za soukromou jízdu - analogicky jako u zaměstnanců, kterým se dojíždění do práce také neproplácí.
Výjimky:
- Pokud máte provozovnu doma (práce z domova) a jedete přímo ke klientovi, jde o služební jízdu
- Pokud v jednom dni navštívíte více klientů bez návratu do provozovny, celá trasa je služební
- Pokud vezete z domova materiál nebo nářadí na zakázku, jde o služební jízdu
OSVČ pracující z domova: výhoda
Pokud máte sídlo podnikání na adrese bydliště a reálně z domova pracujete, pak každá cesta za klientem začíná a končí ve vaší "provozovně" - tedy doma. V takovém případě je celá jízda za klientem služební, včetně cesty tam a zpět.
Nejčastější chyby v knize jízd
Finanční úřad při daňové kontrole pečlivě prověřuje knihu jízd. Zde jsou chyby, které kontroloři nejčastěji odhalují - a které vám můžou přijít draho.
1. Zpětné vyplňování najednou
Nejčastější a nejrizikovější chyba. Živnostník celý rok knihu jízd nevede a na konci roku (nebo před kontrolou) ji "dopíše" zpětně. Kontrolor to pozná podle:
- Stejného rukopisu a stejné barvy pera u všech záznamů
- Příliš kulatých čísel (vždy přesně 50 km, 100 km)
- Logických nesrovnalostí (jízda v den, kdy jste prokazatelně byli jinde)
- Chybějících soukromých jízd (nikdo nejezdí 100 % služebně)
2. Nulový podíl soukromých jízd
Pokud v knize jízd není jediná soukromá jízda, je to červená vlajka pro finanční úřad. I pokud máte auto výhradně k podnikání, občas zastavíte u obchodu nebo odvezete děti. Přiměřený podíl soukromých jízd (10-30 %) paradoxně zvyšuje důvěryhodnost vaší evidence.
3. Nepřesné nebo vágní účely jízd
Zápis "služební jízda" nebo "práce" nestačí. Finanční úřad požaduje konkrétní účel: kdo, kam, proč. Správně: "Jednání s klientem Novák s.r.o., Brno, Masarykova 10 - předání cenové nabídky."
4. Nesoulad s tachometrem
Pokud součet kilometrů v knize jízd nesedí se stavem tachometru, je to problém. Finanční úřad si může vyžádat protokol z technické kontroly (kde je stav tachometru zaznamenán) a porovnat ho s vaší evidencí.
5. Nereálné trasy a vzdálenosti
Kontrolor si může ověřit vzdálenost na mapě. Pokud uvádíte, že jízda Praha-Brno byla 150 km (ve skutečnosti cca 210 km), nebo naopak krátká jízda v rámci města 50 km, je to podezřelé.
6. Jízdy o víkendech a svátcích bez důvodu
Služební jízdy o víkendech a svátcích jsou legitimní, ale musíte je umět zdůvodnit (urgentní oprava u klienta, účast na veletrhu apod.). Pravidelné sobotní "služební jízdy" bez konkrétního důvodu budou zpochybněny.
Sankce za nevedení nebo chybnou knihu jízd
Jednoduše: když neprokážete, že jízdy byly pracovní, úřad vám výdaje škrtne, doměří daň a k tomu přidá penále a úrok. Odborně jde o doměření daně podle daňového řádu, penále 20 % z doměřené částky (§ 251 daňového řádu) a úrok z prodlení.
Příklad: Finanční dopad špatně vedené knihy jízd
Situace: OSVČ - stavbyvedoucí - uplatnil skutečné výdaje na PHM ve výši 95 000 Kč. Při kontrole nemohl předložit řádnou knihu jízd (vedl ji zpětně, chyběly soukromé jízdy, nepřesné údaje).
Možné důsledky (sazba daně 15 %):
| Scénář | Dopad |
|---|---|
| FÚ neuzná výdaje na PHM celé | Doměření daně z 95 000 Kč = 14 250 Kč + penále 20 % = 2 850 Kč + úrok z prodlení |
| FÚ uzná pouze 50 % výdajů | Doměření daně z 47 500 Kč = 7 125 Kč + penále + úrok |
| FÚ přehodnotí na paušál na dopravu | Uzná pouze 48 000 Kč (krácený paušál), doměří z 47 000 Kč = 7 050 Kč |
Navíc: Pokuta za nesplnění povinnosti nepeněžité povahy (§ 247a daňového řádu) až 500 000 Kč.
Poučení: Řádně vedená kniha jízd vás chrání. Pokud ji nechcete vést, přejděte na paušál na dopravu.
Doměrky z kontroly přicházejí zpravidla za víc zdaňovacích období najednou, takže se rychle nasčítají. I proto se vyplatí držet si finanční polštář; kolik by měl u vašich příjmů dělat, napoví kalkulačka finanční rezervy pro OSVČ.
Praktické tipy pro důsledné vedení knihy jízd
📋7 tipů pro bezproblémovou knihu jízd
Kniha jízd a zaměstnanci
Pokud máte jako OSVČ zaměstnance, kteří používají firemní vozidlo, platí dodatečné povinnosti:
- Zaměstnanec musí vést evidenci jízd za služební vozidlo, které používá
- Pokud zaměstnanec používá služební auto i soukromě, zdaňuje se mu jako nepeněžní příjem 1 % vstupní ceny vozidla měsíčně (u nízkoemisního vozidla 0,5 %, u bezemisního 0,25 %) podle § 6 odst. 6 zákona o daních z příjmů
- Zaměstnanec na pracovní cestě vlastním vozem má nárok na cestovní náhrady (základní náhrada 5,90 Kč/km + náhrada za PHM dle vyhlášky č. 573/2025 Sb.) - v tom případě vede evidenci jízd pro výpočet náhrad
S firemním vozidlem souvisí i další povinnosti: zda se vás týká silniční daň v roce 2026 a jak auto správně zařadit do majetku, odpisovat a krátit výdaje, rozebírá kompletní průvodce autem v podnikání OSVČ. Šablonu záznamů ke stažení najdete ve vzoru knihy jízd.
Časté otázky
Je kniha jízd v roce 2026 povinná pro každou OSVČ?
Ne. Povinná je jen tehdy, když uplatňujete skutečné výdaje na provoz vozidla, náhrady za použití soukromého auta nebo odpočet DPH. Pokud používáte paušální výdaj na dopravu, výdaje procentem z příjmů nebo jste v paušální dani, knihu jízd pro daň z příjmů nepotřebujete.
Mohu vést knihu jízd v mobilní aplikaci?
Ano, mobilní aplikace jsou plně akceptovatelné. Důležité je, aby aplikace zaznamenávala všechny povinné údaje a umožňovala export dat pro případnou kontrolu finančním úřadem. Doporučujeme pravidelný export do PDF jako zálohu.
Jak přesně musím uvádět trasu?
Trasa by měla být dostatečně konkrétní, aby ji kontrolor mohl ověřit. Nemusíte uvádět každou ulici, ale výchozí bod, cíl a případné hlavní mezizastávky. Příklad: "Praha, kancelář → D1 → Brno, Hybešova 34 → D1 → Praha, kancelář."
Co když jsem zapomněl zapsat několik jízd?
Doplňte je co nejdříve, dokud si pamatujete detaily. Pokud vedete papírovou knihu, doplnění zpětně je viditelné (jiný inkoust, jiný rukopis). U elektronické evidence tento problém není. Rozhodně je lepší jízdu doplnit i s menší přesností, než ji vynechat úplně.
Musím zapisovat i jízdy pro osobní potřebu?
Doporučujeme ano, i když soukromé jízdy nemusíte nijak podrobně rozpisovat. Stačí datum, kilometry a poznámka "soukromá". Celkový součet služebních + soukromých km musí odpovídat stavu tachometru.
Kolik si mohu uplatnit za kilometr soukromým autem v roce 2026?
Základní náhrada činí 5,90 Kč/km u osobního automobilu a 1,60 Kč/km u jednostopého vozidla. K tomu přičtete náhradu za spotřebované palivo podle spotřeby z technického průkazu a ceny z účtenek (bez účtenek platí vyhláškové ceny: benzin 95 za 34,70 Kč/l, benzin 98 za 39 Kč/l, nafta 34,10 Kč/l a od 1. 6. 2026 44,50 Kč/l, elektřina 7,20 Kč/kWh).
Jak řeším knihu jízd při více řidičích jednoho auta?
Pokud jedno vozidlo používá více osob (vy a zaměstnanec, vy a spolupracující osoba), každý řidič by měl do knihy jízd zapsat své jízdy. Doporučujeme ke každému záznamu přidat jméno řidiče.
Může finanční úřad přijít na to, že knihu jízd vedu zpětně?
Ano, a poměrně snadno. Kontrolor si může vyžádat záznam z mýtných bran, porovnat záznamy s fakturami (místo schůzky vs. trasa v knize jízd) nebo porovnat stav tachometru z protokolu STK. Zpětně vyfabrikovaná kniha jízd je vážný problém, který může vést až k obvinění z daňového podvodu.
Platí povinnost knihy jízd i pro motocykly?
Ano, pokud na motocykl uplatňujete skutečné výdaje na provoz nebo náhrady (1,60 Kč/km), musíte vést knihu jízd stejně jako pro automobil.
Nechcete řešit knihu jízd? DokladBot vám pomůže s evidencí výdajů na auto
Ať už se rozhodnete pro paušál na dopravu nebo skutečné výdaje, DokladBot vám pomůže udržet si přehled o nákladech na provoz automobilu. Posílejte účtenky za benzín, parkovné, servis a pojištění přes WhatsApp - DokladBot je automaticky roztřídí a na konci roku vám ukáže přehled. Jak přesně to funguje, najdete v přehledu funkcí DokladBota.
Můžete se pak informovaně rozhodnout, zda se vám víc vyplatí paušál nebo skutečné výdaje. A pokud zvolíte skutečné výdaje, budete mít doklady přehledně archivované.
Disclaimer: Tento článek má informativní charakter a nenahrazuje odborné daňové poradenství. Údaje odpovídají legislativě platné k srpnu 2026. Pro řešení konkrétní situace doporučujeme konzultaci s daňovým poradcem nebo příslušným finančním úřadem.
Zdroje a právní předpisy
- Zákon č. 586/1992 Sb., o daních z příjmů (§ 24 odst. 2 písm. k) náhrady za použití vozidla, § 24 odst. 2 písm. zt) paušální výdaj na dopravu, § 6 odst. 6 služební auto zaměstnance)
- Vyhláška č. 573/2025 Sb., sazby základní náhrady (5,90 Kč/km) a průměrné ceny PHM pro rok 2026
- Zákon č. 235/2004 Sb., o dani z přidané hodnoty (§ 72, § 73 a § 75 nárok na odpočet a odpočet v poměrné výši)
- Zákon č. 280/2009 Sb., daňový řád (§ 92 důkazní břemeno, § 148 lhůta pro stanovení daně, § 247a pokuta až 500 000 Kč, § 251 penále 20 %)
- Finanční správa ČR: daň z příjmů fyzických osob, obecné informace
- Portál MOJE daně: elektronické podání daňového přiznání
Účetnictví pro OSVČ bez papírování
Vyfoťte účtenku, pošlete ji na WhatsApp a je zaúčtovaná. Žádný program, žádné přepisování. Začínáte se 7 dny zdarma na všechny funkce, až 100 účtenek a faktur.
Užitečné nástroje a stránky
Vzory dokumentů ke stažení
Související články
Auto v podnikání OSVČ: paušál vs. skutečné výdaje
Používáte auto k podnikání? Máte dvě hlavní cesty, jak si výdaje odečíst z daní: paušál na dopravu 5 000 Kč měsíčně, nebo skutečné výdaje s knihou jízd. Každá varianta se hodí v jiné situaci. Projdeme obě do detailu s konkrétními čísly pro rok 2026.
Paušál na dopravu 5 000 Kč: kdy se vyplatí
Paušál na dopravu 5 000 Kč měsíčně je oblíbený způsob, jak si OSVČ zjednoduší uplatňování výdajů na auto. Kdy ho můžete použít, jaké jsou podmínky a kdy se vám víc vyplatí skutečné výdaje? Vše s konkrétními výpočty.
Kolik stojí účetní pro OSVČ? Srovnání s AI nástrojem a softwarem
Kolik skutečně zaplatíte za vedení účetnictví jako OSVČ? Porovnáváme náklady na externího účetního, účetní software a AI nástroje. Zjistěte, co se vám v roce 2026 nejvíce vyplatí.